


Chính phủ đề xuất nhiều chính sách miễn thuế liên quan đến giáo dục

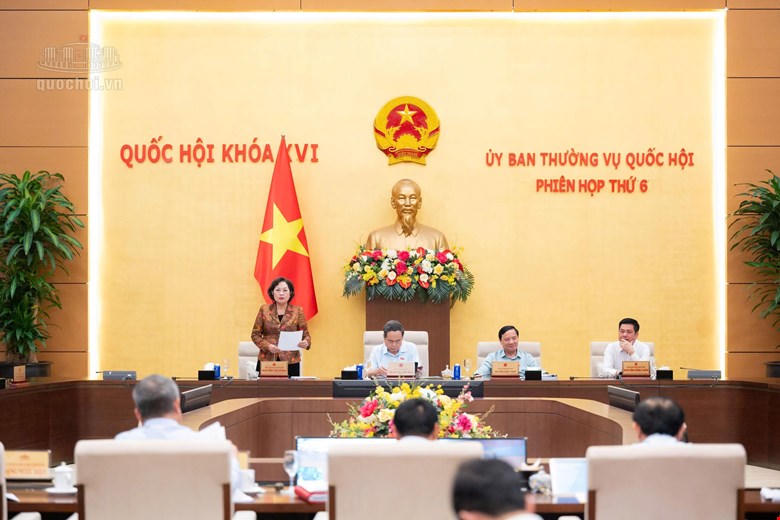
Ngày 22/9, dưới sự điều hành của Chủ tịch Quốc hội Trần Thanh Mẫn, sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Thị Hồng, Uỷ ban Thường vụ Quốc hội cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp (TNDN), Luật Thuế sử dụng đất phi nông nghiệp (SDĐPNN), Luật Thuế thu nhập cá nhân (TNCN).
Đề xuất miễn thuế đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận
Tại phiên họp, Thứ trưởng Bộ Tài chính Lê Tấn Cận cho biết, mục đích ban hành Luật tập trung, bám sát và thể chế hóa các chủ trương của Đảng về ưu đãi thuế TNDN, thuế SDĐPNN đối với các cơ sở giáo dục trong nước nhằm góp phần tạo đột phá phát triển giáo dục và đào tạo tại Nghị quyết số 71-NQ/TW, chính sách tài chính và chính sách thuế đối với đất đai tại Nghị quyết số 21-NQ/TW. Đảm bảo tính thống nhất, đồng bộ của hệ thống pháp luật, phù hợp thực tiễn quản lý thuế.
Về thuế TNDN, dự thảo sửa đổi khoản 5 Điều 15 Luật Thuế TNDN, bổ sung chính sách miễn thuế TNDN đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, nhằm thực hiện chủ trương của Đảng tại Nghị quyết số 71.
Chính phủ cũng đề xuất miễn thuế TNDN, thuế TNCN đối với thu nhập của doanh nghiệp, cá nhân kinh doanh từ dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
Theo cơ quan soạn thảo, chính sách này nhằm hỗ trợ doanh nghiệp, hộ kinh doanh giảm chi phí cung cấp suất ăn; thúc đẩy hình thành các cơ sở cung cấp suất ăn quy mô lớn, tuân thủ đầy đủ quy định về an toàn thực phẩm, qua đó giảm chi phí cho người học, người bệnh.
Đối với Luật Thuế SDĐPNN, Chính phủ đề xuất bổ sung quy định miễn thuế đối với đất của cơ sở giáo dục để thực hiện Nghị quyết số 71; miễn thuế đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc và miền núi theo quy định của Chính phủ để thực hiện Nghị quyết số 21.
Dự thảo đồng thời bỏ quy định về thuế suất đối với đất lấn chiếm tại khoản 7 Điều 7 Luật Thuế SDĐPNN để bảo đảm phù hợp với thực tiễn; sửa đổi, hoàn thiện quy định về đăng ký, kê khai, tính và nộp thuế để phù hợp với tên gọi theo tổ chức bộ máy hành chính mới được sắp xếp.
Chính phủ trình Quốc hội xem xét, thông qua dự án Luật tại kỳ họp tháng 10/2026 và đề xuất Luật có hiệu lực từ ngày 1/1/2027.
Chưa đủ căn cứ miễn thuế cho dịch vụ cung cấp suất ăn
Thẩm tra sơ bộ, Thường trực Ủy ban Kinh tế và Tài chính tán thành sự cần thiết sửa đổi, bổ sung quy định về miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập; miễn thuế sử dụng đất phi nông nghiệp đối với đất sử dụng vào mục đích giáo dục, đào tạo và đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc và miền núi. Tuy nhiên, đối với chính sách miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân cho hoạt động cung cấp suất ăn, cơ quan thẩm tra cho rằng nội dung thuyết minh chưa thực sự thỏa đáng về cơ sở chính trị, cơ sở thực tiễn, cơ sở pháp lý và mục tiêu chính sách.
Theo ông Phan Văn Mãi, Chủ nhiệm Uỷ ban Kinh tế và Tài chính, việc miễn thuế cho doanh nghiệp, cá nhân kinh doanh dịch vụ cung cấp suất ăn không phải là công cụ trực tiếp để bảo đảm tuân thủ các quy định về an toàn thực phẩm. Đồng thời, chưa có cơ sở rõ ràng để khẳng định phần lợi ích từ việc miễn thuế sẽ được doanh nghiệp sử dụng để giảm giá suất ăn hoặc nâng cao chất lượng bữa ăn.
Do đó, cơ quan thẩm tra chưa nhất trí bổ sung chính sách này vào dự thảo Luật; đề nghị không sửa đổi Luật Thuế TNCN và điều chỉnh tên dự án thành: Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp và Luật Thuế sử dụng đất phi nông nghiệp.
Đối với chính sách miễn thuế TNDN cho cơ sở giáo dục công lập, cơ quan thẩm tra nhất trí với đề xuất của Chính phủ. Riêng quy định miễn thuế cho cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, đa số ý kiến đề nghị tiếp tục cân nhắc, đánh giá kỹ lưỡng, đặc biệt trong bối cảnh cân đối ngân sách nhà nước còn có hạn.
Về miễn thuế SDĐPNN đối với đất sử dụng vào mục đích giáo dục và đào tạo, cơ quan thẩm tra đề nghị làm rõ căn cứ chính trị, căn cứ thực tiễn, mức độ miễn hoặc giảm và phạm vi áp dụng đối với cơ sở giáo dục trong nước, cơ sở giáo dục có yếu tố nước ngoài. Trường hợp thực hiện miễn thuế, cần xác định rõ phần đất được miễn và phần đất không được miễn trong trường hợp một phần diện tích trường học được sử dụng để kinh doanh thương mại, dịch vụ.
Phát biểu tại phiên họp, Chủ tịch Quốc hội Trần Thanh Mẫn lưu ý, đối với nội dung miễn thuế TNCN đối với phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh đây là vấn đề liên quan đến các chủ trương về miễn học phí, khám bệnh miễn phí và khuyến khích cung cấp suất ăn cho học sinh, mang ý nghĩa “rất nhân văn, rất đạo lý”.
Theo Chủ tịch Quốc hội, cần phân biệt rõ nguồn kinh phí và tính chất của hoạt động cung cấp suất ăn. Đối với các nhà hảo tâm cung cấp thức ăn miễn phí cho bệnh nhân hoặc các doanh nghiệp tham gia cung cấp suất ăn cho học sinh theo chủ trương miễn phí thì chính sách thuế cần được tính toán kỹ. Tuy nhiên, nếu doanh nghiệp kinh doanh suất ăn với mức giá cao thì phải xem xét nghĩa vụ thuế phù hợp.
Chủ tịch Quốc hội đề nghị Ủy ban Kinh tế và Tài chính, Ủy ban Văn hóa và Giáo dục, Bộ Tài chính, Bộ Tư pháp, Bộ Giáo dục và Đào tạo cùng nghiên cứu kỹ lại vấn đề này, bảo đảm chính sách có cơ sở đầy đủ trước khi trình Quốc hội quyết định.
Kết luận phiên họp, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng cho biết, Ủy ban Thường vụ Quốc hội cơ bản nhất trí về sự cần thiết sửa đổi, bổ sung một số điều của Luật Thuế TNDN, Luật Thuế SDĐPNN. Riêng đề xuất sửa đổi Luật Thuế TNCN liên quan đến doanh nghiệp, cá nhân cung cấp suất ăn, đề nghị Bộ Tài chính và các cơ quan liên quan tiếp tục rà soát, bảo đảm chặt chẽ. Chính phủ cần làm rõ sự cần thiết áp dụng đối với cả doanh nghiệp và cá nhân kinh doanh, mức độ ưu đãi, phạm vi thu nhập được hưởng và tính công bằng với các dịch vụ tương tự. Nếu tiếp tục đề xuất, dự thảo phải quy định rõ điều kiện, tiêu chí hưởng ưu đãi; cơ chế xác định riêng thu nhập được ưu đãi; quản lý, kiểm tra, hậu kiểm và xử lý vi phạm.
Đối với cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng yêu cầu, tiếp tục cân nhắc sự cần thiết, phạm vi, mức độ ưu đãi và đối tượng thực sự cần hỗ trợ; làm rõ cơ sở, phương pháp tính số dự kiến giảm thu khoảng 2.200 tỷ đồng và tác động đến ngân sách nhà nước. Đồng thời đề nghị Chính phủ chỉ đạo Bộ Tài chính phối hợp chặt chẽ với Ủy ban Kinh tế và Tài chính cùng các cơ quan liên quan tiếp thu đầy đủ ý kiến, đặc biệt là ý kiến chỉ đạo của Chủ tịch Quốc hội và cơ quan thẩm tra; hoàn thiện hồ sơ dự án Luật trình Quốc hội tại Kỳ họp thứ Hai theo đúng quy định.