


Già hóa dân số – Mở dư địa cho hưu trí tự nguyện

Quy mô thị trường hưu trí tự nguyện còn khiêm tốn so với lực lượng lao động và tốc độ già hóa dân số. Đây là dư địa để doanh nghiệp và người lao động tăng cường tích lũy dài hạn, chuẩn bị nguồn tài chính cho giai đoạn sau tuổi lao động.
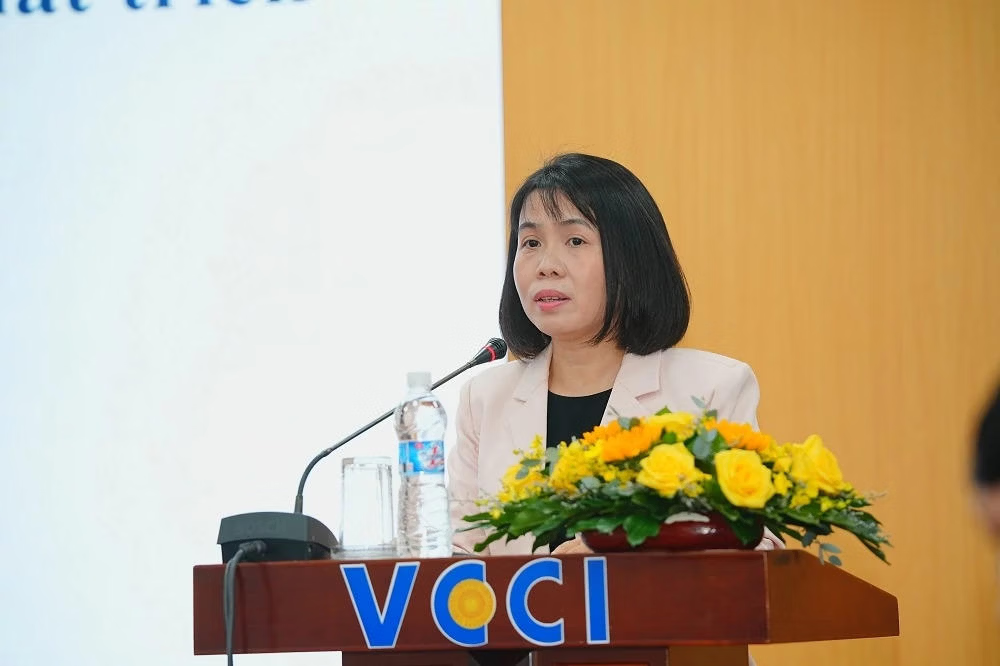
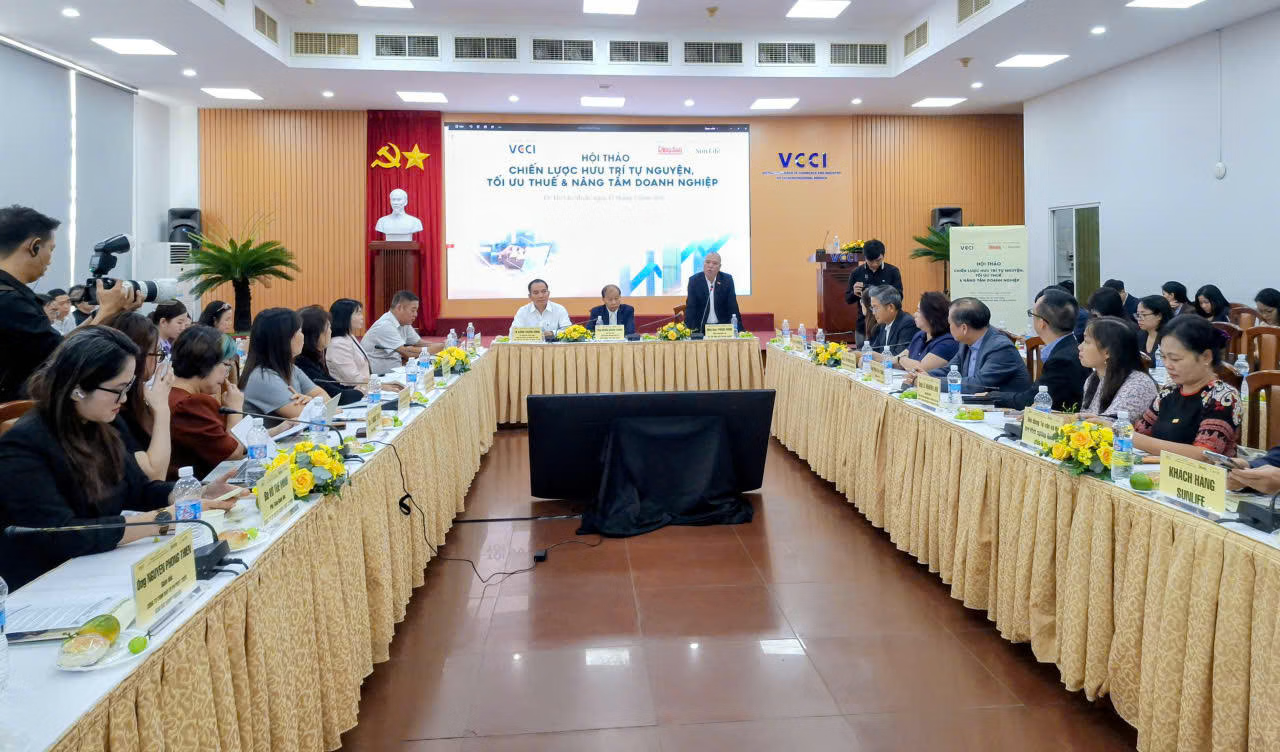
Chiều 17/9, Tạp chí Diễn đàn Doanh nghiệp tổ chức hội thảo “Chiến lược hưu trí tự nguyện, tối ưu thuế và nâng tầm doanh nghiệp”. Tại hội thảo, bà Lý Thu Thủy - Trưởng phòng Bảo hiểm nhân thọ, Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) cho rằng, cùng với đà tăng trưởng kinh tế và cải thiện thu nhập, số người từ 60 tuổi trở lên tiếp tục gia tăng.
Điều này đòi hỏi người lao động phải có sự chuẩn bị tài chính dài hạn, thay vì chỉ dựa vào một nguồn thu nhập khi về già. Phát triển hệ thống hưu trí bổ sung song song với bảo hiểm xã hội bắt buộc sẽ giúp giảm nguy cơ mất ổn định thu nhập sau tuổi lao động, đồng thời giảm gánh nặng cho gia đình và hệ thống an sinh.
Theo bà Thủy, hiện hệ thống hưu trí Việt Nam được cấu trúc theo ba trụ cột. Trụ cột thứ nhất là bảo hiểm xã hội bắt buộc và tự nguyện do Nhà nước quản lý, bảo đảm nền tảng thu nhập cho người lao động. Báo cáo của Bảo hiểm xã hội Việt Nam chỉ rõ, năm 2025, ngân sách Nhà nước bảo đảm khoảng 15.000 tỷ đồng để chi trả trợ cấp hưu trí xã hội cho khoảng 2,5 triệu người.
Trụ cột thứ hai là bảo hiểm hưu trí bổ sung. Đến cuối năm 2025, có 4 doanh nghiệp bảo hiểm được cấp phép vận hành 7 quỹ hưu trí với 28.538 người tham gia. Số tiền đóng góp trong năm 2025 đạt khoảng 720 tỷ đồng.
Trụ cột thứ ba là các sản phẩm bảo hiểm hưu trí tự nguyện do doanh nghiệp bảo hiểm thương mại triển khai. Sau gần 10 năm, đến năm 2025, doanh thu phí hưu trí tự nguyện đạt khoảng 733 tỷ đồng, với khoảng 51.000 cá nhân tham gia.
Những con số trên cho thấy hưu trí tự nguyện đã hình thành một thị trường riêng nhưng quy mô vẫn khá nhỏ so với nhu cầu tiềm năng. Doanh thu phí hưu trí tự nguyện năm 2025 chiếm chưa tới 1% tổng doanh thu phí của thị trường bảo hiểm nhân thọ.
Sự phát triển của thị trường hưu trí tự nguyện vì vậy cần được nhìn trong bài toán rộng hơn về già hóa dân số, an sinh xã hội và nguồn nhân lực cho giai đoạn tăng trưởng mới.
Ông Hoàng Quang Phòng - Phó Chủ tịch VCCI cho biết, Việt Nam hiện có khoảng 16 triệu người từ 60 tuổi trở lên, chiếm khoảng 16% dân số. Con số này dự kiến tăng lên khoảng 18 triệu người vào năm 2030. Nếu xu hướng hiện nay tiếp tục, đến năm 2036 Việt Nam sẽ bước vào giai đoạn “xã hội già”, khi tỷ lệ người cao tuổi vượt ngưỡng 14% dân số.
Theo ông Phòng, tốc độ già hóa nhanh đặt ra yêu cầu Việt Nam phải có những chiến lược dài hạn để bảo đảm an sinh xã hội, đồng thời giữ chân nhân tài phục vụ quá trình phát triển.
Đối với doanh nghiệp, đặc biệt là khu vực tư nhân, yêu cầu không chỉ là nâng tầm về quy mô, quản trị và công nghệ mà còn phải nâng tầm về năng lực tổ chức và giữ chân người lao động. Trong chu kỳ tăng trưởng dựa trên năng suất, công nghệ và đổi mới sáng tạo, nguồn nhân lực chất lượng cao là yếu tố quan trọng.
Từ góc độ này, chính sách phúc lợi hưu trí tự nguyện có thể trở thành một bộ phận trong chiến lược quản trị nhân sự dài hạn. Bên cạnh tiền lương và các khoản phúc lợi trước mắt, doanh nghiệp có thể hỗ trợ người lao động tích lũy cho tương lai, qua đó tăng tính gắn kết và tạo thêm động lực làm việc lâu dài.
Về thị trường, TS Phạm Viết Thuận - Viện trưởng Viện Kinh tế tài nguyên và Môi trường TPHCM cho rằng, bảo hiểm xã hội bắt buộc vẫn là nền tảng bảo đảm an sinh, nhưng để nâng cao mức thu nhập khi về già cần có thêm các tầng tích lũy bổ sung. Đây cũng là cơ sở để phát triển các hình thức hưu trí tự nguyện, trong đó có các chương trình dành cho người lao động tại doanh nghiệp.
Theo ông Thuận, thực tế tham gia giữa các loại hình hưu trí đang có khoảng cách khá lớn. Hệ thống bảo hiểm xã hội bắt buộc hiện có khoảng 19 triệu người tham gia, bảo hiểm xã hội tự nguyện khoảng 2,7 triệu người. Trong khi đó, quỹ hưu trí tự nguyện doanh nghiệp mới chỉ thu hút khoảng 28.500 người tham gia, chiếm tỷ lệ vỏn vẹn 0,15% trên tổng số 62 triệu người trong độ tuổi lao động.
Ông Thuận cũng cho rằng thị trường hiện vẫn có sự nhầm lẫn giữa bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện do Nhà nước quản lý và quỹ hưu trí tự nguyện do doanh nghiệp bảo hiểm thương mại vận hành. Việc phân biệt rõ các loại hình này có ý nghĩa trong nâng cao nhận thức của người lao động, doanh nghiệp, đồng thời giúp lựa chọn giải pháp tích lũy phù hợp với nhu cầu và khả năng tài chính.
Khoảng cách về mức độ tham gia cho thấy dư địa của thị trường hưu trí tự nguyện còn lớn, trong bối cảnh Việt Nam đang bước vào giai đoạn già hóa dân số. Để khai thác dư địa này, bên cạnh hoàn thiện chính sách, cần nâng cao nhận thức của người lao động và doanh nghiệp, đồng thời phát triển các sản phẩm phù hợp với khả năng tích lũy và nhu cầu dài hạn.