


Ưu đãi thuế phải thúc đẩy năng lực của doanh nghiệp Việt

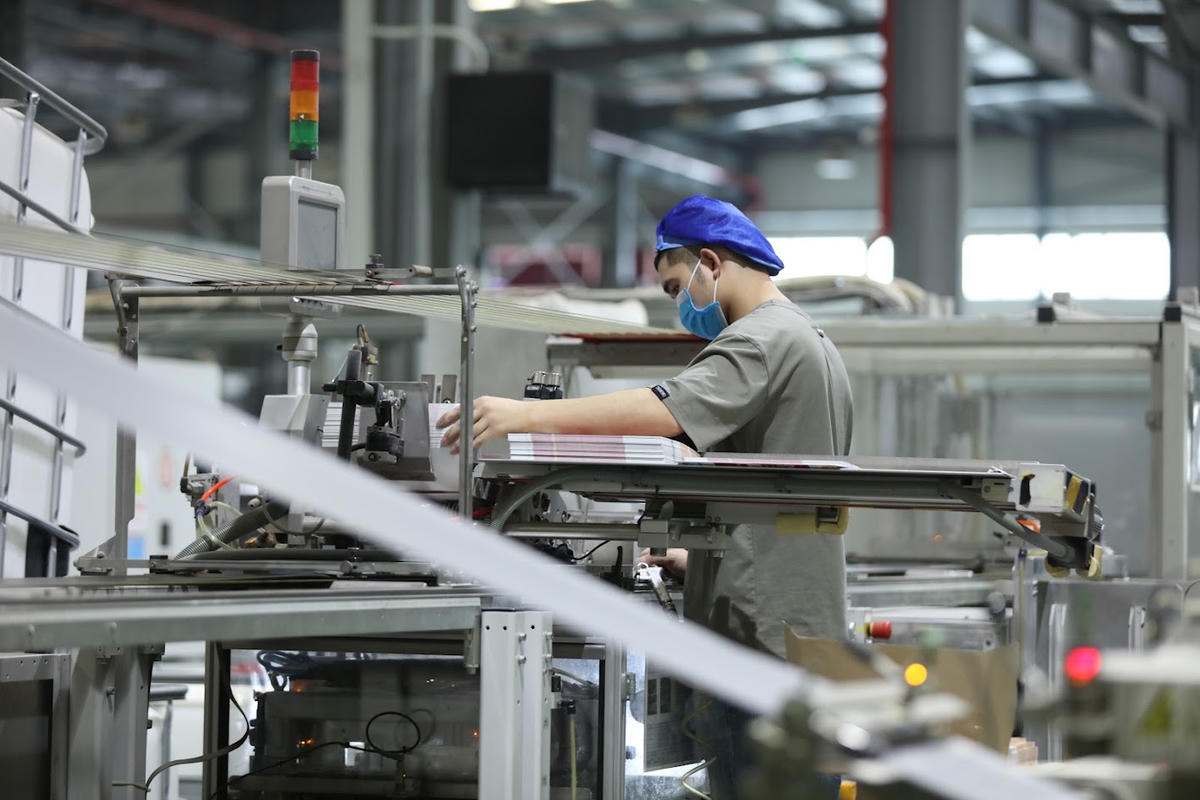
Sau gần 40 năm thu hút đầu tư nước ngoài, bài toán của Việt Nam không còn chỉ là thu hút thêm vốn đầu tư nước ngoài (FDI), mà là làm sao để doanh nghiệp (DN) trong nước có thể đứng vào chuỗi cung ứng, làm chủ công nghệ và giữ lại nhiều hơn giá trị gia tăng.
Ưu đãi thuế không chỉ để hút vốn
Theo bà Lê Thị Duyên Hải - Phó Chủ tịch kiêm Tổng Thư ký Hội Tư vấn thuế Việt Nam, cả nước hiện có hơn 30.000 DN có vốn đầu tư nước ngoài, chiếm khoảng 3% tổng số DN nhưng đóng góp hơn 30% số thu ngân sách từ hoạt động sản xuất, kinh doanh.
Những con số này cho thấy quy mô và vai trò lớn của khu vực FDI. Nhưng ở chiều ngược lại, câu hỏi đặt ra là DN Việt Nam đang đứng ở đâu trong hệ sinh thái sản xuất mà khu vực FDI tạo ra?
Cơ cấu xuất khẩu cũng cho thấy khoảng cách này. Nhiều DN Việt Nam vẫn tập trung vào những ngành như gia công may mặc, chế biến thủy sản, nông sản, thép - những lĩnh vực có giá trị gia tăng chưa cao. Trong khi đó, ở các ngành điện tử, linh kiện điện tử và công nghệ cao, sự tham gia của DN trong nước còn hạn chế và phụ thuộc đáng kể vào khu vực FDI.
Trong nhiều năm, ưu đãi thuế là một trong những công cụ được sử dụng để thu hút đầu tư, khuyến khích sản xuất, đổi mới công nghệ và thúc đẩy xuất khẩu.
Luật Thuế thu nhập DN số 67/2025/QH15 đã thiết kế nhiều ưu đãi đối với khoa học, công nghệ, công nghiệp hỗ trợ, công nghệ cao, chip bán dẫn, trung tâm dữ liệu AI, sản phẩm số... Một số trường hợp được áp dụng thuế suất 10% trong 15 năm.
Nghị định số 320/2025/NĐ-CP và Thông tư số 20/2026/TT-BTC cũng quy định chi phí R&D được tính vào chi phí được trừ với mức tối đa không quá 200% chi phí thực tế đáp ứng điều kiện.
Ở thuế giá trị gia tăng, cơ chế khấu trừ, hoàn thuế tiếp tục hỗ trợ DN xuất khẩu. Bà Hải nêu, số thuế hoàn đối với hoạt động xuất khẩu hằng năm khoảng 120.000-130.000 tỷ đồng.
Những chính sách này tạo thêm dư địa tài chính cho DN. Nhưng vấn đề nằm ở chỗ: ưu đãi thuế mang lại kết quả gì?
Nếu một DN được hưởng ưu đãi nhưng tỷ lệ nội địa hóa không tăng, chi cho R&D không cải thiện và không hình thành thêm các nhà cung ứng trong nước, thì tác động lan tỏa của ưu đãi sẽ hạn chế.
Theo bà Hải, ưu đãi dựa trên địa bàn có thể khiến DN lựa chọn hoặc dịch chuyển địa điểm để hưởng chính sách nhưng năng lực sản xuất không tăng đáng kể. Tương tự, ưu đãi dựa trên quy mô vốn cũng chưa bảo đảm DN có vốn lớn sẽ có năng lực công nghệ cao.
Điều đó đặt ra yêu cầu DN tạo ra năng lực gì sau khi được hưởng ưu đãi?
Đổi ưu đãi lấy R&D, nội địa hóa
Bà Hải đề xuất, chính sách thuế có thể chuyển trọng tâm từ thu hút đầu tư sang nâng cấp năng lực DN Việt Nam.
Các tiêu chí hưởng ưu đãi có thể gắn với mức đầu tư cho R&D, ứng dụng AI và tự động hóa, tỷ lệ nội địa hóa, khả năng cung ứng cho các tập đoàn đa quốc gia, đáp ứng tiêu chuẩn quốc tế và doanh thu xuất khẩu.
Đây là điểm quan trọng bởi nếu muốn DN Việt tham gia chuỗi cung ứng, chính sách không thể chỉ khuyến khích DN “lớn lên” về quy mô mà phải lớn lên cả về công nghệ, quản trị, tiêu chuẩn sản xuất và khả năng đáp ứng những yêu cầu khắt khe của khách hàng.
Chẳng hạn, một DN sản xuất linh kiện muốn trở thành nhà cung ứng cho tập đoàn đa quốc gia phải đầu tư vào máy móc, quản trị chất lượng, phòng kiểm định, hệ thống truy xuất nguồn gốc, tiêu chuẩn môi trường và đội ngũ kỹ thuật. Những khoản đầu tư này thường lớn, thời gian thu hồi vốn dài và chưa chắc tạo ra lợi nhuận ngay.
Nếu chính sách thuế chỉ ưu đãi khi DN đã có lợi nhuận hoặc đã đạt quy mô lớn, chính những DN đang trong quá trình nâng cấp năng lực lại có thể khó tiếp cận lợi ích.
Với R&D, cơ chế cho phép tính tối đa 200% chi phí thực tế đủ điều kiện vào chi phí được trừ là một bước tiến trong khuyến khích DN phát triển công nghệ. Tuy nhiên, cơ chế này chủ yếu làm giảm thu nhập chịu thuế. Do đó, DN chưa có lợi nhuận hoặc đang bỏ vốn lớn cho nghiên cứu nhưng chưa tạo ra doanh thu sẽ khó hưởng lợi ngay.
Bà Hải đề xuất nghiên cứu cơ chế khấu trừ trực tiếp nghĩa vụ thuế đối với chi phí R&D theo tỷ lệ 10% hoặc 20%, tùy lĩnh vực ưu tiên, đồng thời cho phép chuyển phần chưa được khấu trừ sang một số năm sau.
Khu vực kinh tế có vốn đầu tư nước ngoài ngày càng khẳng định vai trò là một bộ phận cấu thành quan trọng của nền kinh tế, có đóng góp tích cực vào tăng trưởng, xuất khẩu, tạo việc làm, chuyển dịch cơ cấu kinh tế... đồng thời góp phần đưa Việt Nam tham gia ngày càng sâu hơn vào mạng lưới sản xuất và chuỗi giá trị toàn cầu.
Tuy nhiên, cạnh tranh chiến lược giữa các quốc gia ngày càng tăng, khoa học, công nghệ và đổi mới sáng tạo đang làm thay đổi nhanh chóng các chuỗi cung ứng và mô hình sản xuất toàn cầu. Việt Nam đang đứng trước yêu cầu nâng cao năng suất, chất lượng tăng trưởng, năng lực cạnh tranh và khả năng tự chủ của nền kinh tế. Việc tiếp tục thu hút nguồn vốn FDI vẫn hết sức cần thiết nhưng mục tiêu không còn chỉ là thu hút thêm bao nhiêu vốn, bao nhiêu dự án, mà quan trọng hơn là nâng cao chất lượng, hiệu quả và tính bền vững của dòng vốn, gắn kết chặt chẽ hơn khu vực kinh tế có vốn đầu tư nước ngoài với năng lực nội sinh và các mục tiêu phát triển dài hạn của đất nước.