




Đại biểu Quốc hội: Ưu đãi thuế phải đo bằng kết quả người dân thực sự nhận được

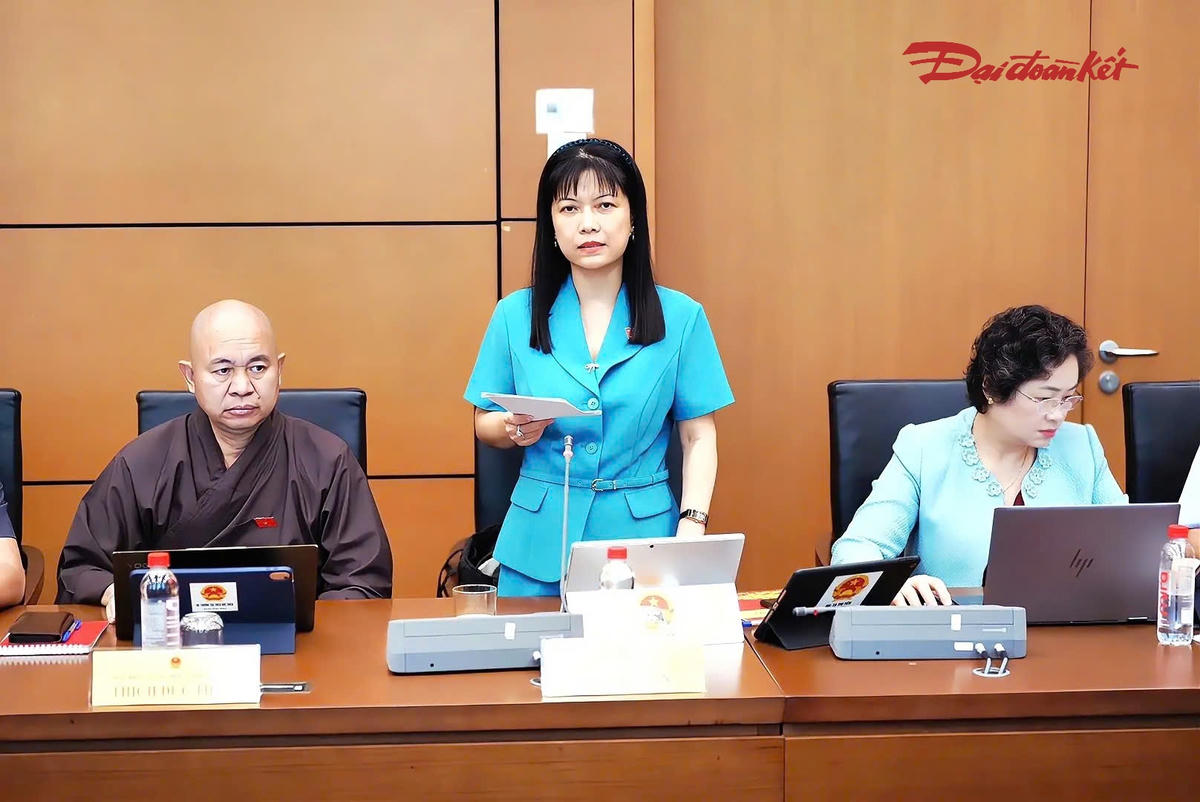
Đại biểu Quốc hội bày tỏ quan điểm, khi sửa chính sách thuế ngoài tăng thu hay giảm thu, cần trả lời được ưu đãi có đến đúng đối tượng, tạo ra được thay đổi mà Nhà nước mong muốn, và khi thực hiện có kiểm soát được hay lại phát sinh thêm thủ tục?
Kiểm soát phần giữ lại để đầu tư cho giáo dục
Ngày 23/10, Quốc hội thảo luận ở Tổ về: Dự án Luật Ngân sách nhà nước (hợp nhất); dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân; dự án Luật Đấu thầu (sửa đổi). Phát biểu tại Tổ 4 (gồm các Đoàn: TP. Đồng Nai, Quảng Trị, Điện Biên), đại biểu Quốc hội Tạ Thị Yên (Đoàn Điện Biên) đề cập đến dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Theo đánh giá của bà Yên, đây là dự án có các chính sách tác động trực tiếp đến giáo dục, y tế, sử dụng đất và hoạt động sản xuất, kinh doanh. Khi sửa chính sách thuế ngoài câu chuyện tăng thu hay giảm thu, cần trả lời được một số câu hỏi rất thực tế. Đó là: ưu đãi có đến đúng đối tượng không, có tạo ra được thay đổi mà Nhà nước mong muốn không, khi thực hiện có kiểm soát được hay lại phát sinh thêm thủ tục.
Do đó, về miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, bà Yên cho rằng, Nghị quyết 71 của Bộ Chính trị đã xác định rõ chủ trương không áp dụng thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận. Vì vậy, vấn đề ở đây không phải là có ưu đãi hay không, mà là thiết kế điều kiện thế nào để ưu đãi thực sự quay trở lại phục vụ giáo dục.
Điều cần kiểm soát theo bà Yên là phần lợi ích đó có thực sự được giữ lại để đầu tư cho giáo dục hay có thể chuyển ra ngoài thông qua những giao dịch khác như thuê tài sản, mua dịch vụ, tiền lương, tiền thưởng hoặc giao dịch với các bên có quan hệ liên kết.
“Nếu không làm rõ thì trên danh nghĩa là “không vì lợi nhuận”, nhưng cuối cùng phần ưu đãi thuế của Nhà nước chưa chắc đã đến người học hoặc quay trở lại nâng cao chất lượng giáo dục”, bà Yên nói và đề nghị các nguyên tắc quan trọng về phạm vi thu nhập được miễn và điều kiện được hưởng miễn thuế nên được quy định rõ ngay trong Luật, không nên giao hết cho văn bản dưới luật.
Hiệu quả đối với người thụ hưởng
Liên quan đến về miễn thuế đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, bà Yên nêu rõ, bữa ăn của học sinh, người bệnh là vấn đề rất thiết thực. Nếu chính sách của Nhà nước góp phần làm cho bữa ăn tốt hơn, an toàn hơn và chi phí hợp lý hơn thì rất có ý nghĩa. Nhưng thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân là thuế đánh vào thu nhập của người kinh doanh. Khi miễn thuế cho đơn vị cung cấp suất ăn thì lợi ích trước hết thuộc về người cung cấp.
Vì vậy, đối với nội dung sửa Luật Thuế thu nhập doanh nghiệp và bổ sung khoản 5a Điều 5 Luật Thuế thu nhập cá nhân, bà Yên đề nghị cơ quan soạn thảo đánh giá thêm một bước về hiệu quả cuối cùng của chính sách đối với người thụ hưởng.
Nếu tiếp tục giữ chính sách này, bà Yên đề nghị, ít nhất phải bảo đảm hai điều kiện. Một là, doanh thu, thu nhập được hưởng ưu đãi phải xác định được rõ ràng thông qua hóa đơn điện tử và hạch toán riêng, để cơ quan thuế có thể kiểm tra bằng dữ liệu, không bắt doanh nghiệp làm thêm nhiều thủ tục giấy tờ. Hai là, nên có cơ chế đánh giá sau một thời gian thực hiện để trả lời được câu hỏi: chính sách miễn thuế có thực sự góp phần giảm chi phí hoặc nâng cao chất lượng bữa ăn hay không.
“Nếu không chứng minh được lợi ích cuối cùng đến học sinh, người bệnh thì cũng nên cân nhắc liệu hỗ trợ trực tiếp cho nhóm cần hỗ trợ có hiệu quả hơn không. Ưu đãi thuế không nên chỉ đo bằng số tiền ngân sách đã miễn, mà phải đo bằng kết quả người dân thực sự nhận được”, bà Yên bày tỏ.
Bảo đảm cơ sở pháp lý đầy đủ trước khi áp dụng mức thuế suất 0,2%
Đối với sửa đổi bổ sung một số điều của Luật thuế sử dụng đất phi nông nghiệp, đại biểu Quốc hội Nguyễn Minh Tâm (Đoàn Quảng Trị) đề nghị làm rõ và rà soát tính thống nhất của quy định bổ sung khoản 8 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp. Theo đó, áp dụng mức thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng; quy định việc xác định các loại đất này được thực hiện theo quy định của pháp luật về đất đai. Theo dự thảo, nội dung bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp dự kiến có hiệu lực thi hành từ ngày 1/1/2027, trong khi thời điểm có hiệu lực của dự thảo Luật Đất đai sửa đổi chưa được thống nhất. Do đó, bà Tâm đề nghị cơ quan soạn thảo phối hợp rà soát, hoàn thiện các quy định có liên quan, bảo đảm thống nhất về khái niệm, tiêu chí và thời gian xác định đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng giữa pháp luật thuế và pháp luật đất đai. Đồng thời, cần có quy định chuyển tiếp phù hợp, bảo đảm cơ sở pháp lý đầy đủ trước khi áp dụng mức thuế suất 0,2%, tránh phát sinh vướng mắc trong quá trình thực hiện.