


Hình thành thị trường mua bán nợ

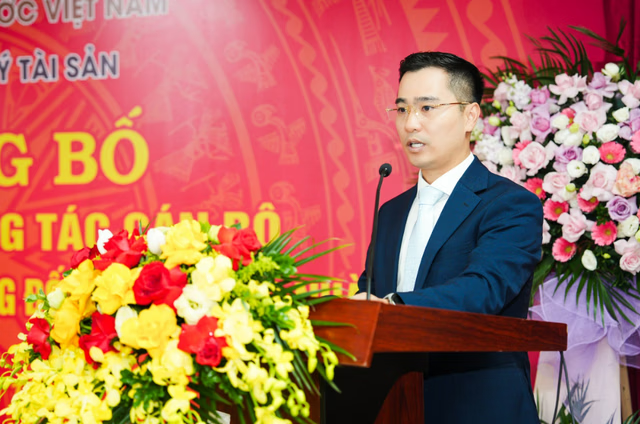
Nghị định 359/2026/NĐ-CP được Chính phủ ban hành ngày 17/9/2026 tiếp tục hoàn thiện khuôn khổ pháp lý cho hoạt động của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), mở rộng các công cụ mua bán, xử lý nợ xấu. Theo ông Trần Trung Dũng, Chủ tịch HĐTV VAMC, yêu cầu đặt ra trong giai đoạn tới không dừng ở xử lý từng khoản nợ mà là từng bước hình thành thị trường mua bán nợ thực sự, với hạ tầng giao dịch, dữ liệu minh bạch và cơ chế vận hành phù hợp.
PV: Thưa ông, chúng ta nên hiểu cách tiếp cận đối với nợ xấu như thế nào?
Ông Trần Trung Dũng: Chúng ta từng bước chuyển từ xử lý từng khoản nợ sang phát triển một thị trường mua bán nợ thực sự.
Trong quá trình nền kinh tế tăng trưởng và quy mô tín dụng ngày càng lớn, nợ xấu phát sinh là vấn đề cần được chủ động quản lý và xử lý. Điều quan trọng là phải có một cơ chế đủ hiệu quả để luân chuyển các khoản nợ từ nơi không có khả năng hoặc không có lợi thế xử lý sang những chủ thể có vốn, có chuyên môn, có khả năng tái cơ cấu và khai thác tài sản tốt hơn.
Nếu chỉ dựa vào từng tổ chức tín dụng tự xử lý hoặc từng giao dịch song phương thì quy mô và tốc độ xử lý sẽ có giới hạn. Vì vậy, về dài hạn, xử lý nợ xấu phải gắn với hình thành thị trường mua bán nợ có thanh khoản, nơi khoản nợ và tài sản bảo đảm được chuẩn hóa thông tin, được định giá, chào bán và tiếp cận bởi nhiều nhà đầu tư.
Khi một khoản nợ được đưa trở lại thị trường, được mua bán, tái cơ cấu và tài sản được khai thác hiệu quả thì chúng ta không chỉ xử lý một khoản nợ xấu trên bảng cân đối của tổ chức tín dụng. Quan trọng hơn, nguồn lực đang bị “đóng băng” trong khoản nợ và tài sản bảo đảm có cơ hội được đưa trở lại nền kinh tế, qua đó góp phần làm lành mạnh hệ thống ngân hàng, giải phóng nguồn lực và tạo thêm dư địa cho dòng vốn tín dụng phục vụ sản xuất, kinh doanh.
Đó cũng là lý do Quyết định 1413 đặt phát triển thị trường mua bán nợ trong tổng thể cải cách thị trường tài chính Việt Nam nhằm nâng cao khả năng huy động và phân bổ hiệu quả các nguồn lực cho phát triển kinh tế - xã hội.
Vậy VAMC sẽ tập trung vào những nhiệm vụ nào trong thời gian tới và cần chuẩn bị nguồn lực ra sao để thực hiện vai trò mới này, thưa ông?
Muốn có thị trường mua bán nợ thì phải có hạ tầng của thị trường. Và Sàn giao dịch nợ là một cấu phần rất quan trọng của hạ tầng đó.
Chúng tôi xác định trong giai đoạn tới, Sàn giao dịch nợ không thể chỉ dừng lại ở vai trò là nơi đăng thông tin chào bán khoản nợ. Theo định hướng của Chính phủ, Sàn phải từng bước phát triển thành nền tảng kết nối thị trường: kết nối tổ chức tín dụng có nhu cầu bán nợ với VAMC, các tổ chức mua bán nợ, nhà đầu tư trong và ngoài nước, các quỹ đầu tư; đồng thời kết nối các tổ chức định giá, đấu giá, tư vấn pháp lý, kiểm toán, môi giới và các đơn vị có khả năng khai thác, tái cấu trúc tài sản.
Muốn làm được điều đó, bài toán cốt lõi là dữ liệu và tính minh bạch của thông tin. Nhà đầu tư chỉ tham gia khi họ có đủ thông tin để đánh giá khoản nợ, tài sản bảo đảm, tình trạng pháp lý và khả năng thu hồi; thị trường chỉ hình thành giá khi có đủ người mua, người bán và thông tin đáng tin cậy.
Vì vậy, cùng với phát triển Sàn giao dịch nợ, VAMC xác định phải từng bước chuẩn hóa, số hóa và hình thành cơ sở dữ liệu về nợ xấu và tài sản bảo đảm, tăng khả năng kết nối, khai thác dữ liệu từ các nguồn có liên quan theo đúng quy định pháp luật. Công nghệ, dữ liệu và Sàn giao dịch nợ phải được triển khai đồng bộ, chứ không phải ba nhiệm vụ tách rời.
Bản thân VAMC cũng phải thay đổi và nâng cao năng lực tương ứng với nhiệm vụ được giao. Nghị định 359 tiếp tục tạo khuôn khổ pháp lý cho VAMC thực hiện các hoạt động từ mua nợ xấu, thu hồi và xử lý nợ, xử lý tài sản bảo đảm đến cơ cấu lại khoản nợ, tư vấn, môi giới mua bán nợ và tài sản, tổ chức đấu giá cùng các nghiệp vụ liên quan.
Để thực hiện những nhiệm vụ ở quy mô lớn hơn, VAMC phải đồng thời nâng cao năng lực tài chính, năng lực quản trị, nguồn nhân lực, công nghệ, dữ liệu và năng lực kết nối thị trường.
Tôi muốn nhấn mạnh ở đây: nguồn lực cho VAMC phải được nhìn từ nhiệm vụ mà Đảng, Chính phủ giao, chứ không phải từ nhu cầu mở rộng quy mô của bản thân VAMC. Khi VAMC được giao phát triển thành định chế trung tâm trong kiến tạo thị trường mua bán nợ, phát triển Sàn giao dịch nợ, hình thành cơ sở dữ liệu về nợ xấu và tài sản bảo đảm, tham gia tích cực hơn vào xử lý nợ xấu và cơ cấu lại các tổ chức tín dụng thì năng lực và nguồn lực thực hiện cũng phải tương xứng với nhiệm vụ đó.
Nguồn lực ở đây cũng không chỉ là vốn để trực tiếp mua nợ. VAMC cần nguồn lực để đầu tư công nghệ, dữ liệu, hạ tầng Sàn giao dịch nợ, nâng cao năng lực định giá, đấu giá, quản trị rủi ro, phát triển nguồn nhân lực và các điều kiện cần thiết để thực hiện nhiệm vụ trong một thị trường tài chính ngày càng hiện đại.
Dự kiến trong thời gian tới, VAMC sẽ tập trung vào ba chuyển đổi lớn: từ xử lý từng khoản nợ sang góp phần kiến tạo thị trường mua bán nợ; từ một Sàn giao dịch chủ yếu cung cấp thông tin sang hạ tầng kết nối và tổ chức giao dịch của thị trường; và từ quản lý theo hồ sơ, nghiệp vụ riêng lẻ sang quản trị, phân tích và ra quyết định dựa trên dữ liệu.
Trân trọng cảm ơn ông!