


Tín dụng tiêu dùng, quan trọng là niềm tin

Tín dụng tiêu dùng đang trở thành một kênh quan trọng đáp ứng nhu cầu tài chính của người dân, đồng thời, hỗ trợ sức mua và tăng trưởng kinh tế. Dư địa còn lớn, nhưng yêu cầu về niềm tin và an toàn tín dụng cũng ngày càng cao.
Dư địa từ nhu cầu thực
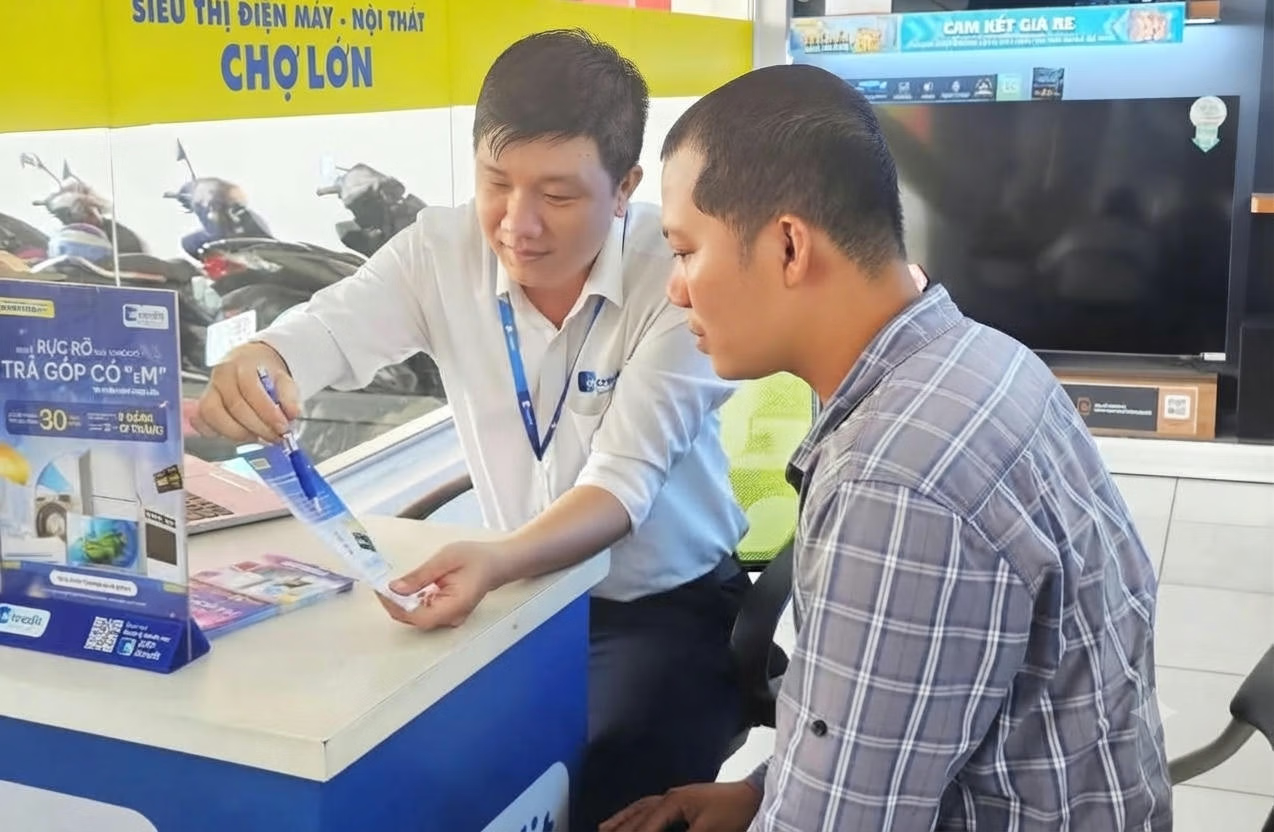
Nhu cầu này thể hiện khá rõ tại một số tỉnh, thành phố phía Nam, nơi tín dụng tiêu dùng đang duy trì đà tăng trưởng. Ông Nguyễn Đức Lệnh - Phó Giám đốc Ngân hàng Nhà nước khu vực 2 cho biết, trên địa bàn hiện có 12 công ty tài chính đang hoạt động, cung ứng các dịch vụ tín dụng tiêu dùng, cấp tín dụng cho cá nhân, hộ gia đình và doanh nghiệp.
Thống kê của Hiệp hội Ngân hàng Việt Nam, số liệu đến cuối tháng 8/2026, cho thấy dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua thẻ của toàn hệ thống đạt khoảng 4,62 triệu tỷ đồng, tăng 21,75% so với cùng kỳ năm trước và chiếm 22,56% tổng dư nợ tín dụng của nền kinh tế. Trong đó, dư nợ cho vay phục vụ nhu cầu đời sống đạt gần 134.000 tỷ đồng, tăng hơn 19%, còn tín dụng qua thẻ đạt trên 51.000 tỷ đồng. Những con số này cho thấy, tín dụng tiêu dùng đang có vị trí ngày càng rõ hơn trong việc đáp ứng nhu cầu tài chính của khu vực dân cư.
Theo TS Đào Minh Tú - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, đằng sau những con số về dư nợ hay tăng trưởng thị trường là những nhu cầu rất cụ thể của đời sống như đóng học phí, chi phí khám chữa bệnh, mua phương tiện làm việc, thiết bị gia dụng hay các khoản chi tiêu cần thiết khác. Nếu không có nguồn vốn phù hợp, người dân có thể phải trì hoãn những nhu cầu chính đáng hoặc tìm đến các nguồn vốn thiếu an toàn. Ở góc độ kinh tế, dòng vốn này cũng không dừng lại ở nhu cầu của từng cá nhân. Khi tín dụng được chuyển hóa thành sức mua, hàng hóa và dịch vụ được tiêu thụ tốt hơn, từ đó, hỗ trợ hoạt động sản xuất, kinh doanh của doanh nghiệp.
Củng cố niềm tin
Thực tế cho thấy, dư địa của tín dụng tiêu dùng không chỉ nằm ở việc mở rộng quy mô cho vay. Quan trọng hơn là khả năng đưa nguồn vốn chính thức đến đúng nhu cầu, đúng đối tượng và đi cùng cơ chế kiểm soát rủi ro phù hợp. Đây cũng là yêu cầu đặt ra khi thị trường đang đứng trước một vấn đề ngày càng rõ, đó là niềm tin.
Ông Lê Xuân Đồng - Giám đốc điều hành Khối Nghiên cứu thị trường và Tư vấn của FiinGroup Việt Nam cho rằng, một bộ phận người tiêu dùng vẫn có sự nhầm lẫn giữa công ty tài chính được cấp phép với các hình thức cho vay không chính thức. Sự đánh đồng này ảnh hưởng đến hình ảnh của ngành và khả năng tiếp cận khách hàng, trong khi thị trường đang xuất hiện thêm nhiều mô hình cho vay và kênh phân phối mới. Một số công ty tài chính cũng chia sẻ, công nghệ đang giúp các công ty tài chính rút ngắn đáng kể thời gian tiếp cận và xử lý hồ sơ, nhưng đồng thời cũng mở ra những phương thức gian lận tinh vi hơn. Các hình thức gian lận có tính chất xuyên biên giới đang đặt ra những yêu cầu mới đối với hoạt động kiểm soát rủi ro.
Một điểm nghẽn khác nằm ở dữ liệu phục vụ thẩm định. Đại diện Home Credit Việt Nam cho rằng, các công ty tài chính hiện gặp khó trong việc xác minh chính xác thu nhập của khách hàng khi phần lớn thông tin vẫn dựa vào tự khai báo. Trong khi đó, thu nhập là một trong những căn cứ quan trọng để xác định hạn mức và khả năng trả nợ. Nếu dữ liệu đầu vào thiếu chính xác, nguy cơ cấp tín dụng không phù hợp cũng gia tăng. Bởi vậy, bài toán của tín dụng tiêu dùng hiện nay không đơn giản là cho vay nhanh hơn.
Theo TS Đào Minh Tú, việc một công ty tài chính “được Ngân hàng Nhà nước cấp phép” không phải là một chi tiết mang tính thủ tục. Đây chính là ranh giới quan trọng để người vay nhận biết những tổ chức hoạt động trong khuôn khổ pháp luật, chịu sự quản lý, thanh tra, giám sát của cơ quan nhà nước có thẩm quyền, khác với các tổ chức, cá nhân hoặc ứng dụng cho vay không được cấp phép.
Theo ông Tú, để củng cố niềm tin, trách nhiệm không thể chỉ đặt về phía người vay. Các tổ chức cho vay phải thực hiện thẩm định phù hợp, tư vấn trung thực, bảo vệ dữ liệu khách hàng, nhắc nợ và thu hồi nợ đúng quy định, đồng thời xử lý kịp thời các phản ánh phát sinh. Ở chiều ngược lại, người vay cũng cần cung cấp thông tin trung thực, đọc kỹ hợp đồng, cân nhắc khả năng trả nợ và sử dụng vốn đúng mục đích. Khi quyền và nghĩa vụ của hai bên được xác lập rõ ràng, quan hệ tín dụng sẽ bền vững hơn và niềm tin thị trường cũng được củng cố.