




Giảm lãi suất cho vay, khơi thông dòng vốn

Mục tiêu tăng trưởng GDP bình quân từ 10% trở lên trong giai đoạn 2026-2030 đòi hỏi dòng vốn tín dụng phải được khơi thông với chi phí hợp lý. Trong bối cảnh nhu cầu vốn tăng cao vào những tháng cuối năm, yêu cầu giảm lãi suất cho vay cần được triển khai thực chất, đi cùng việc tháo gỡ điều kiện tiếp cận vốn để doanh nghiệp có thêm nguồn lực sản xuất, kinh doanh.
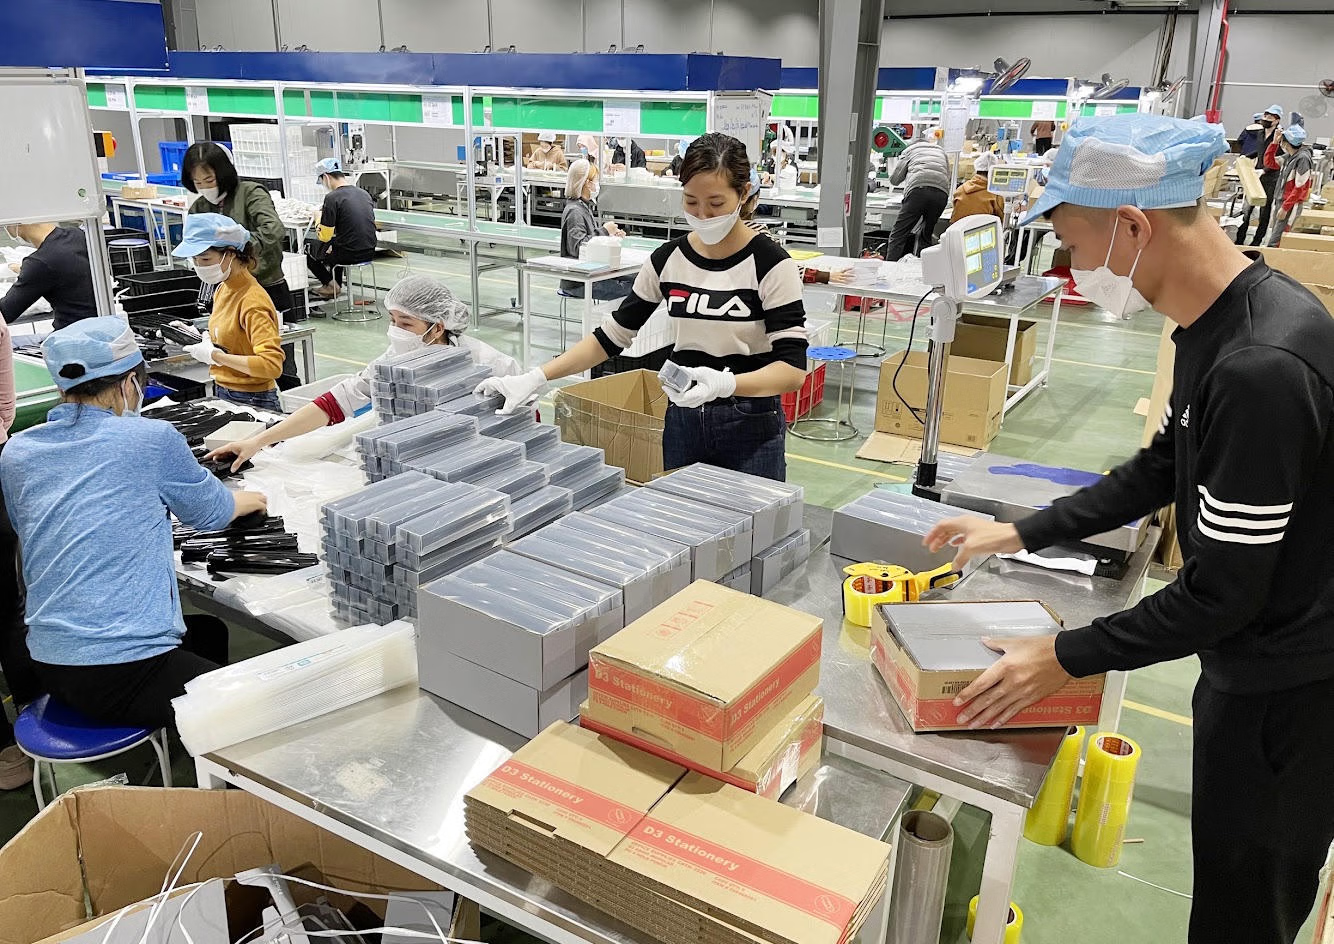
Giảm lãi suất cho vay cần đi vào thực chất
Tại cuộc họp về điều hành chính sách tiền tệ những tháng cuối năm diễn ra vào chiều 16/10, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu, khẩn trương triển khai thực chất, hiệu quả và kịp thời các giải pháp giảm lãi suất cho vay từ 1,5-2% đối với hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Yêu cầu này đặt ra trong bối cảnh nền kinh tế cần huy động và sử dụng hiệu quả mọi nguồn lực để thực hiện mục tiêu tăng trưởng cao. Trong đó, tín dụng ngân hàng tiếp tục giữ vai trò quan trọng đối với khả năng mở rộng sản xuất, bổ sung vốn lưu động và duy trì hoạt động của doanh nghiệp (DN).
Lãi suất cho vay giảm sẽ giúp DN tiết kiệm chi phí tài chính, cải thiện dòng tiền và có thêm dư địa đầu tư, mở rộng kinh doanh. Tuy nhiên, hiệu quả hỗ trợ không chỉ phụ thuộc vào mức giảm lãi suất được công bố mà còn ở khả năng tiếp cận khoản vay, điều kiện giải ngân và thời gian áp dụng lãi suất ưu đãi.
Ngay sau chỉ đạo của Chính phủ, một số ngân hàng đã công bố các chương trình hỗ trợ lãi suất. BIDV triển khai chương trình cho vay với lãi suất từ 6%/năm. Vietcombank cam kết từ nay đến cuối năm giảm tối thiểu 2% lãi suất cho vay để hỗ trợ doanh nghiệp.
Chủ tịch HĐQT Vietcombank Nguyễn Thanh Tùng cho biết, nhu cầu hỗ trợ vốn của khu vực DN nhỏ và vừa rất lớn. Theo ông Tùng, nếu áp dụng cơ chế hỗ trợ đồng loạt cho tất cả DN nhỏ và vừa, nguồn lực có thể bị dàn trải, khó bảo đảm hiệu quả. Do đó, cần xác định rõ đối tượng và mục tiêu ưu tiên, tập trung nguồn lực vào những ngành nghề, lĩnh vực và DN có tiềm năng phát triển, có khả năng liên kết với DN lớn, tham gia sâu hơn vào chuỗi sản xuất và cung ứng.
Cách tiếp cận này nhằm nâng cao hiệu quả sử dụng vốn tín dụng, đồng thời tạo điều kiện để nguồn lực ngân hàng đi vào những hoạt động sản xuất, kinh doanh có khả năng tạo ra giá trị gia tăng.
Doanh nghiệp cần được tiếp cận vốn thuận lợi hơn
Theo số liệu của Ngân hàng Nhà nước, ngày 30/9/2026, dư nợ toàn nền kinh tế đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025, bổ sung thêm cho nền kinh tế khoảng 2,2 triệu tỷ đồng so với cuối năm 2025.
Vốn tín dụng tiếp tục hướng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên, trong đó khoảng 77,44% dư nợ nền kinh tế phục vụ lĩnh vực sản xuất kinh doanh...
Những con số này cho thấy tín dụng tiếp tục là kênh cung ứng vốn quan trọng cho nền kinh tế. Tuy nhiên, việc triển khai các gói vay ưu đãi cần gắn với nhu cầu thực tế, bảo đảm DN có phương án kinh doanh khả thi được tiếp cận vốn đúng thời điểm, thay vì chỉ dừng ở quy mô chương trình hoặc mức lãi suất được công bố.
Quý IV thường là giai đoạn nhu cầu vốn lưu động tăng mạnh khi doanh nghiệp đẩy nhanh sản xuất, nhập nguyên vật liệu, dự trữ hàng hóa và thực hiện đơn hàng cuối năm. DN phải chi tiền trước cho nguyên liệu, hàng hóa, nhân công và vận hành, trong khi các khoản phải thu chưa chắc đã kịp quay vòng. Đơn hàng càng lớn, áp lực vốn lưu động càng cao.
Ông Lâm Minh Chánh, chuyên gia tài chính, quản trị DN cho rằng, nhiều chủ DN nhìn vào doanh thu dự kiến từ những đơn hàng lớn nhưng chưa tính đầy đủ số vốn cần thiết để thực hiện. Vì vậy, có trường hợp hoạt động kinh doanh có lãi nhưng vẫn thiếu tiền thanh toán các khoản đến hạn.
“Doanh thu, lợi nhuận quan trọng nhưng dòng tiền còn quan trọng hơn nhiều lần” - ông Chánh nói và khuyến nghị DN lập kế hoạch dự báo doanh thu, chi phí, lợi nhuận và dòng tiền trong ít nhất 6 tháng; đàm phán kéo dài thời hạn thanh toán với nhà cung cấp, tìm cách thu tiền trước từ khách hàng và kiểm soát chi phí.
Ở góc độ ngân hàng, bà Nguyễn Thị Minh Nghĩa - Giám đốc cao cấp Phát triển đối tác số của VPBank khuyến cáo, DN nên chủ động chuẩn bị hạn mức tín dụng hoặc tài khoản thấu chi từ trước, thay vì chờ đến khi thiếu vốn mới tìm đến ngân hàng. Việc chuẩn bị sớm giúp DN có thể sử dụng vốn khi phát sinh nhu cầu, đồng thời tránh phát sinh lãi đối với hạn mức chưa sử dụng theo cơ chế của sản phẩm.
Tuy nhiên, khả năng tiếp cận vốn vẫn là trở ngại đối với không ít DN. Theo bà Nghĩa, một trong những nguyên nhân là dữ liệu tài chính chưa minh bạch. Do đó, bên cạnh yêu cầu giảm lãi suất, DN cũng cần chuẩn hóa sổ sách, minh bạch giao dịch và quản lý dòng tiền để nâng cao khả năng tiếp cận tín dụng.
Giới chuyên gia cho rằng, cần tạo điều kiện để DN nhỏ và vừa tiếp cận vốn thuận lợi hơn. Việc cho vay không nhất thiết phải phụ thuộc hoàn toàn vào tài sản bảo đảm mà có thể căn cứ vào báo cáo tài chính, dòng tiền và các hợp đồng kinh doanh để đánh giá khả năng trả nợ.
Cùng với đó, cần tăng cường kết nối giữa DN trong nước và DN có vốn đầu tư nước ngoài. Hiện nay, nhiều DN nước ngoài sản xuất hàng xuất khẩu tại Việt Nam vẫn phải nhập khẩu nguyên phụ liệu, linh kiện từ nước ngoài, trong khi một số DN trong nước có khả năng cung ứng nhưng chưa tham gia được vào chuỗi sản xuất.