


Giao dịch bất động sản giảm, người mua ngày càng thận trọng

Nguồn cung bất động sản tiếp tục tăng nhưng thanh khoản thị trường lại có dấu hiệu suy giảm rõ rệt. Trong 9 tháng đầu năm 2026, lượng giao dịch sản phẩm mới chỉ đạt khoảng 55.000 căn, bằng một nửa cùng kỳ năm trước. Lãi suất vay mua nhà tăng, giá bán neo cao trong khi khả năng chi trả của người dân hạn chế đang khiến người mua thận trọng, buộc doanh nghiệp phải tìm cách kích cầu.
Thị trường bất động sản 9 tháng đầu năm 2026 đang xuất hiện nghịch lý: nguồn cung tiếp tục được cải thiện nhưng sức hấp thụ lại suy yếu. Theo số liệu của Hội môi giới bất động sản Việt Nam, trong 9 tháng, cả nước ghi nhận hơn 104.400 sản phẩm mở bán mới, tăng 21,5% so với cùng kỳ năm 2025. Các đại dự án, khu đô thị tích hợp với hạ tầng tương đối đồng bộ tiếp tục đóng góp đáng kể vào nguồn cung.
Tuy nhiên, nguồn cung tăng không đồng nghĩa với thanh khoản được cải thiện. Toàn thị trường chỉ ghi nhận khoảng 55.000 giao dịch sản phẩm mới trong 9 tháng. Đáng chú ý, riêng quý III/2026 có 12.520 giao dịch, tương ứng tỷ lệ hấp thụ khoảng 39,3% trên tổng nguồn cung mở bán mới.
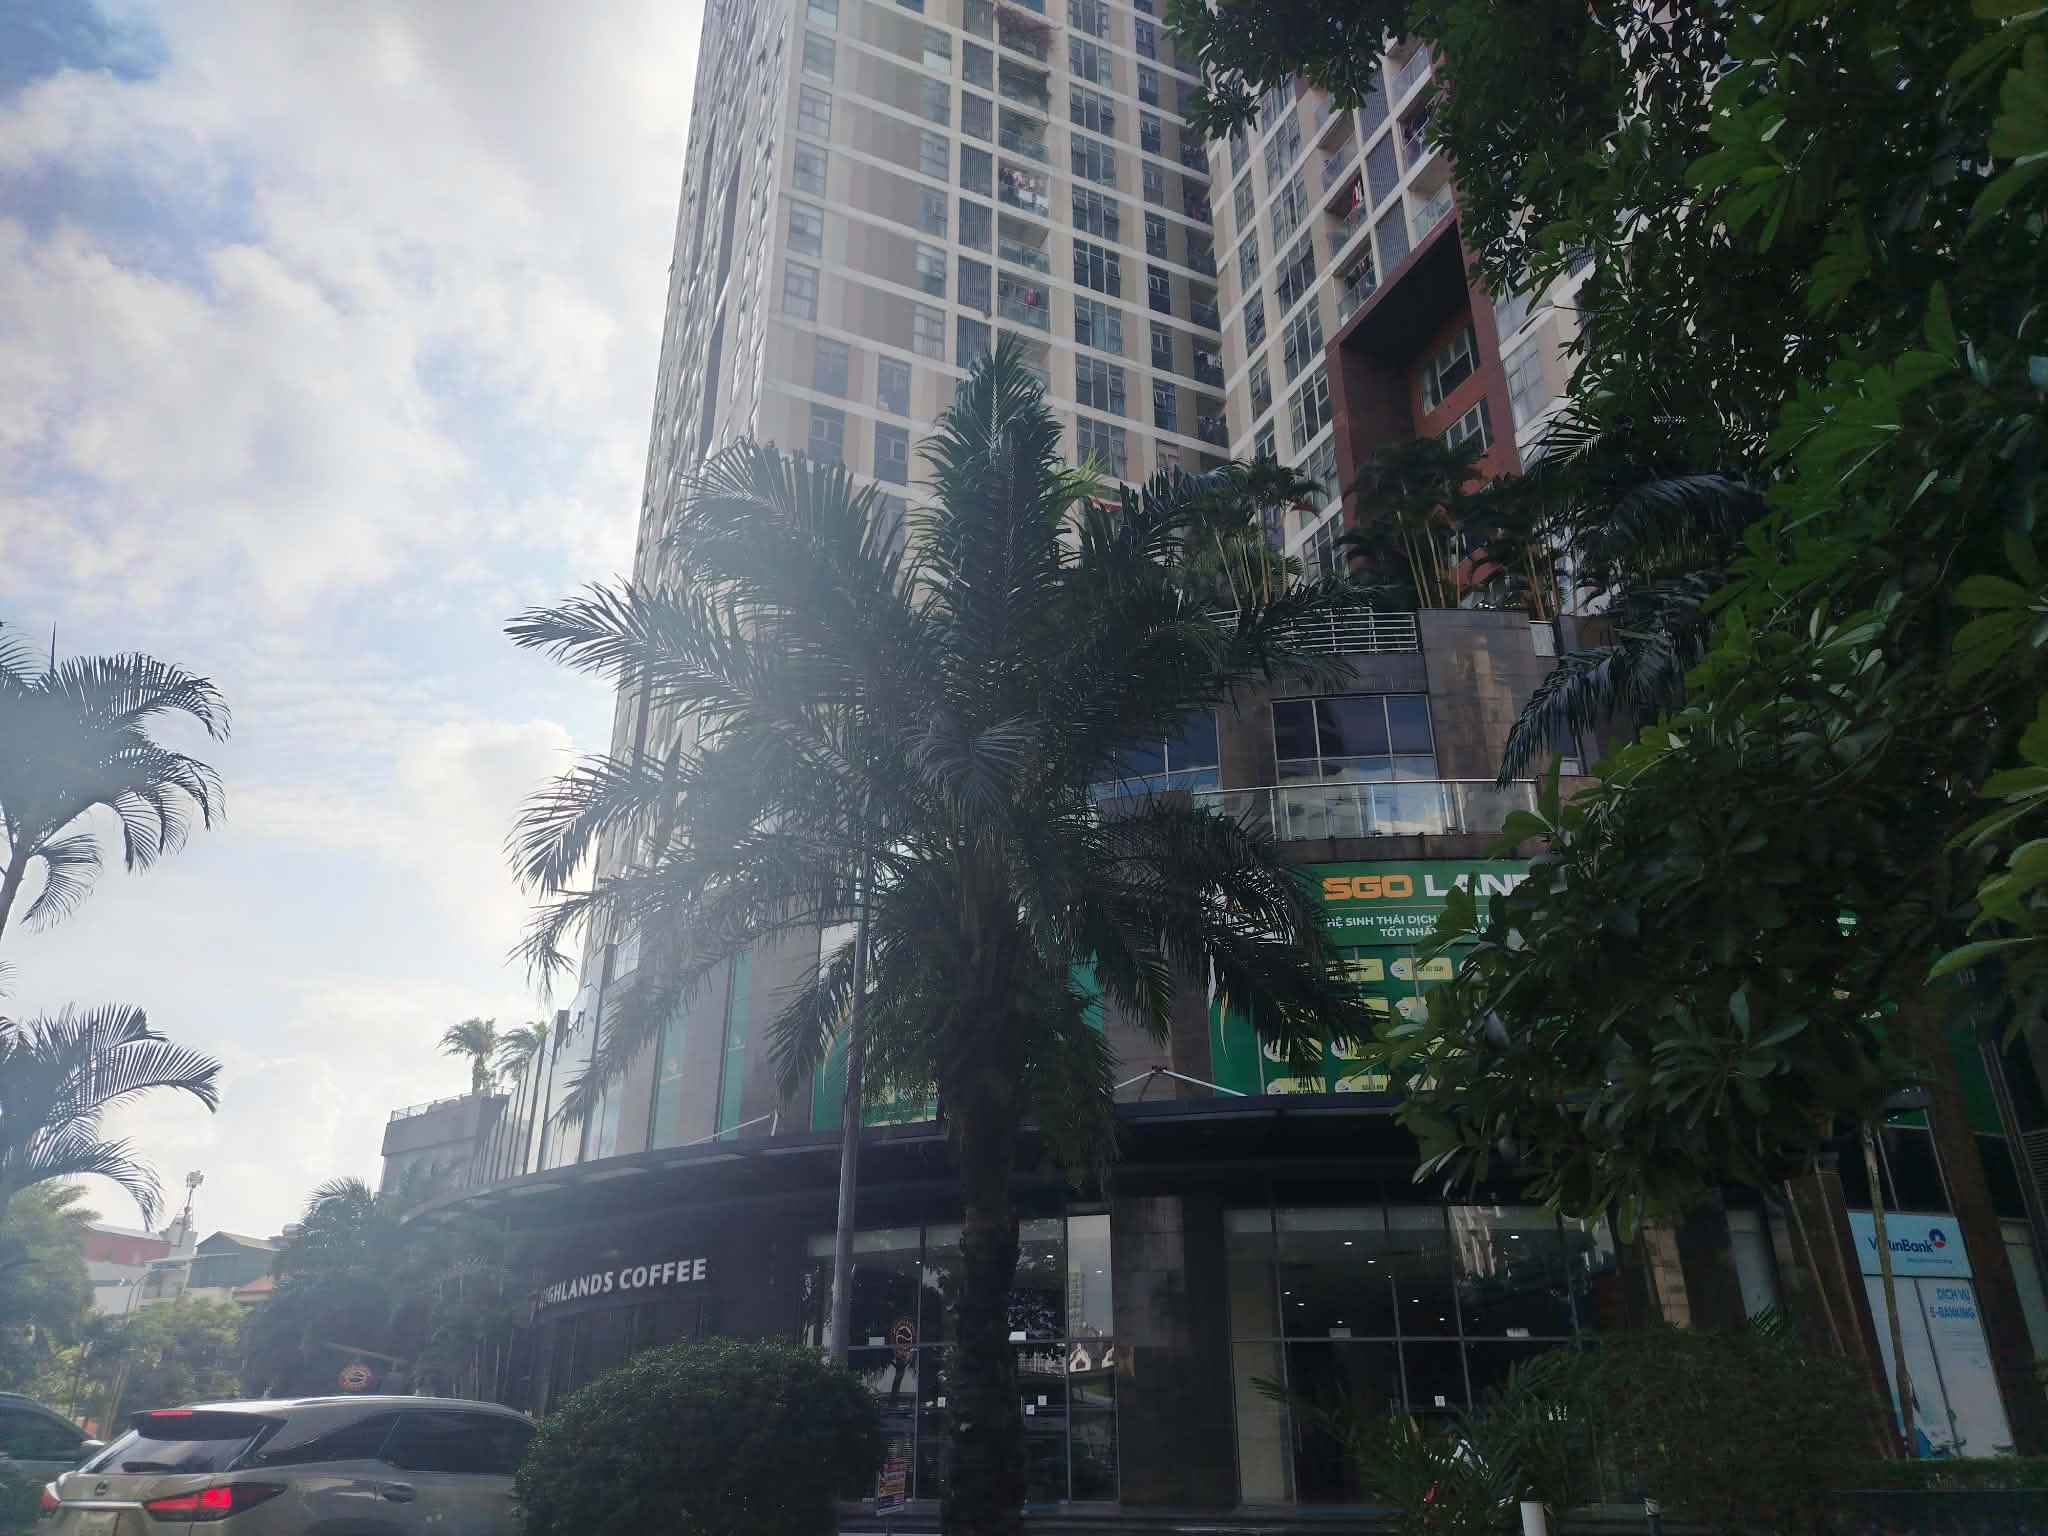
Lượng giao dịch sản phẩm mới chỉ bằng khoảng một nửa cùng kỳ năm 2025, đồng thời xuống mức thấp nhất kể từ đầu năm 2025. Tỷ lệ hấp thụ cũng giảm liên tục trong ba quý gần đây.
Diễn biến này cho thấy sức cầu trên thị trường đang suy yếu, đặc biệt trong bối cảnh giá bất động sản duy trì ở mức cao, trong khi chi phí vốn ngày càng gia tăng. Người mua không còn dễ dàng xuống tiền theo kỳ vọng tăng giá mà có xu hướng cân nhắc kỹ hơn về khả năng tài chính, hiệu quả khai thác và triển vọng của từng dự án.
Ông Nguyễn Văn Đính - Chủ tịch Hội môi giới bất động sản Việt Nam cho rằng, áp lực chi phí vốn là một trong những yếu tố quan trọng. Hiện lãi suất vay mua nhà tại nhiều ngân hàng phổ biến ở mức 8,5-11%/năm trong thời gian ưu đãi. Sau thời gian này, lãi suất thả nổi có thể lên tới 13-15%/năm, tùy chính sách của từng tổ chức tín dụng.
Mặt bằng lãi suất cho vay tăng khiến chi phí sở hữu nhà trở nên đắt đỏ hơn, nhất là với những người phải sử dụng đòn bẩy tài chính. Khi giá bất động sản đã ở mức cao, khoản tiền phải trả hàng tháng tăng lên khiến người mua cân nhắc kỹ trước khi quyết định vay vốn.
Đặc biệt, những sản phẩm chưa thể khai thác cho thuê, chưa tạo ra dòng tiền hoặc chủ yếu được mua dựa trên kỳ vọng tăng giá sẽ khó thuyết phục người mua. Trong bối cảnh chi phí vốn cao, nhà đầu tư cũng phải tính toán lại hiệu quả đầu tư, thay vì chấp nhận vay vốn dài hạn để chờ giá tài sản tăng.
Bên cạnh lãi suất, mặt bằng giá nhà cao tiếp tục là rào cản lớn đối với thanh khoản. Dù giá bất động sản thứ cấp gần đây đã có những điều chỉnh đáng kể sau giai đoạn tăng nóng, giá bán sơ cấp vẫn chưa giảm nhiều.
Ông Nguyễn Văn Đính cũng đưa ra số liệu, giá bán bình quân căn hộ quý III/2026 tại Hà Nội khoảng 79,3 triệu đồng/m², TP.HCM khoảng 88,3 triệu đồng/m² và Đà Nẵng khoảng 68,9 triệu đồng/m². So với quý I/2019, các mức giá này lần lượt tăng khoảng 97%, 69,8% và 76,2%.
Trong khi đó, dư địa giảm giá của doanh nghiệp hạn chế do chi phí đất đai, bồi thường, xây dựng, nguyên vật liệu, vốn, pháp lý, quản lý, bán hàng và các nghĩa vụ tài chính đều gia tăng; một số dự án còn phát sinh chi phí vì việc xác định tiền sử dụng đất kéo dài. Bởi vậy, doanh nghiệp thường lựa chọn chiết khấu, hỗ trợ lãi suất hoặc giãn tiến độ thanh toán.
Sức ép còn lan sang hệ sinh thái kinh doanh. Theo khảo sát hội viên của Hội Môi giới bất động sản, giai đoạn 2025-2026, khoảng 65% doanh nghiệp môi giới nhận phí chậm từ 6 đến 12 tháng; khoảng 25% khoản hoa hồng bị treo hơn một năm hoặc phát sinh tranh chấp. Giao dịch chậm khiến dòng tiền của doanh nghiệp phân phối bị ách tắc, tạo thêm áp lực lên hoạt động kinh doanh và khả năng tiếp cận vốn.
Có thể thấy, sự suy giảm thanh khoản hiện nay không đơn thuần xuất phát từ việc người mua thiếu nhu cầu, mà chủ yếu do những yếu tố cản trở khả năng chuyển hóa nhu cầu thành giao dịch. Lãi suất vay tăng, giá nhà neo cao và chi phí đầu vào của doanh nghiệp gia tăng đang tạo thành sức ép đồng thời lên cả bên mua lẫn bên bán.
Trong bối cảnh đó, thị trường bất động sản khó có thể phục hồi thanh khoản bền vững nếu chỉ dựa vào các chương trình chiết khấu hay hỗ trợ thanh toán ngắn hạn. Bài toán quan trọng hơn là đưa giá nhà về gần hơn với khả năng chi trả, phát triển các sản phẩm đáp ứng nhu cầu ở thực và kiểm soát chi phí đầu vào để tạo dư địa điều chỉnh giá bán.
Khi người mua vẫn phải đối mặt với giá nhà cao và chi phí vay vốn đắt đỏ, nguồn cung dù tăng cũng khó chuyển hóa thành thanh khoản. Đây sẽ tiếp tục là thách thức lớn đối với thị trường bất động sản trong những tháng cuối năm 2026.