




Hỗ trợ phụ nữ tiếp cận vốn, thúc đẩy khởi nghiệp và phát triển kinh tế

Giai đoạn 2026–2030, Ngân hàng Nhà nước Việt Nam và Hội Liên hiệp Phụ nữ Việt Nam đặt mục tiêu hỗ trợ, tư vấn 50.000 cơ sở kinh doanh do phụ nữ làm chủ, quản lý tiếp cận nguồn tài chính; củng cố ít nhất 1.500 hợp tác xã và 10.000 tổ hợp tác. Chương trình phối hợp không chỉ tập trung đưa vốn đến đúng đối tượng mà còn chú trọng nâng cao năng lực quản trị, chuyển đổi số và phát triển sinh kế bền vững.
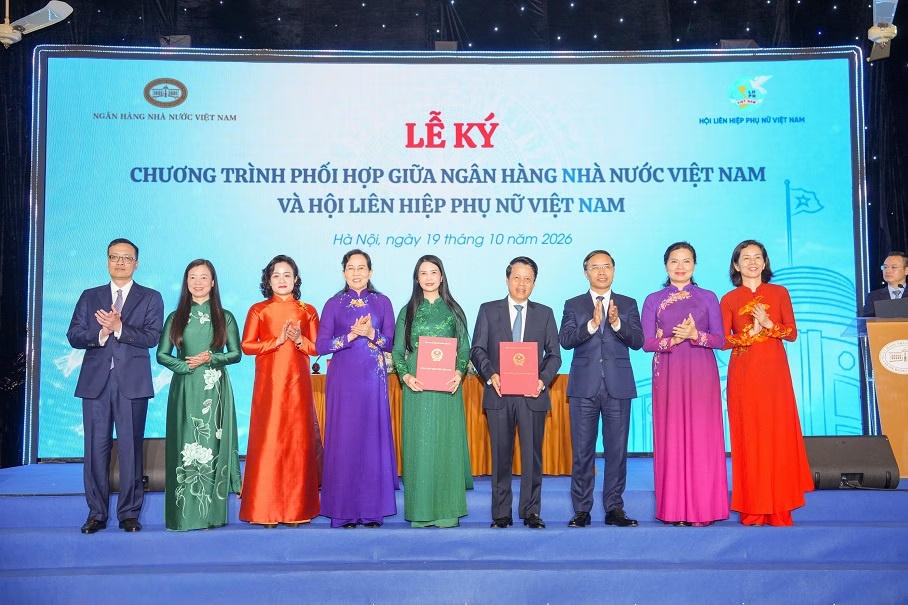
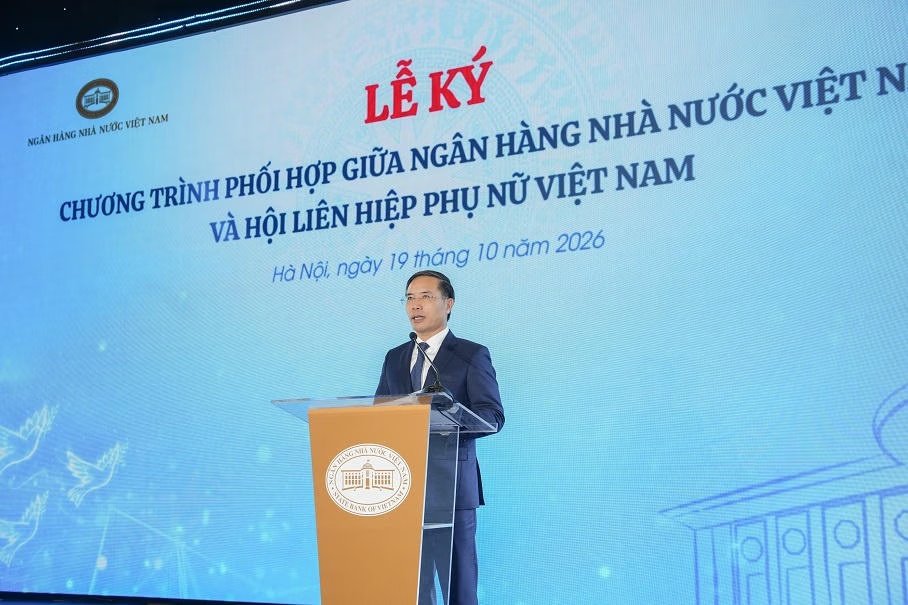
Ngày 19/10/2026, tại trụ sở Ngân hàng Nhà nước Việt Nam (NHNN), NHNN và Hội Liên hiệp Phụ nữ Việt Nam tổ chức Lễ ký kết Chương trình phối hợp giai đoạn 2026–2030 và kỷ niệm Ngày Phụ nữ Việt Nam 20/10. Buổi lễ được tổ chức theo hình thức trực tiếp kết hợp trực tuyến, từ điểm cầu trung tâm tại NHNN tới 33 điểm cầu tại các tỉnh, thành phố trên cả nước. Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc tham dự và phát biểu tại buổi lễ.
Giúp phụ nữ làm chủ công nghệ và thực hiện giao dịch tài chính an toàn
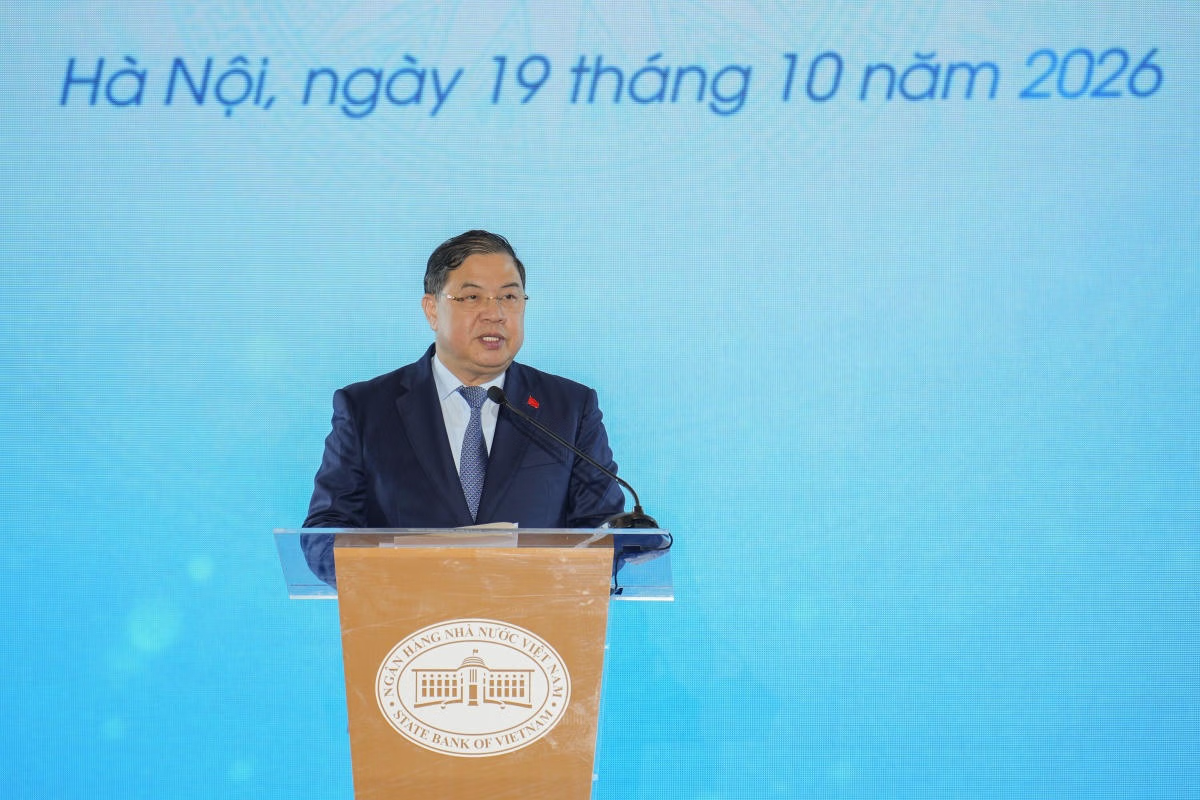
Phát biểu tại sự kiện, Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc nhấn mạnh, việc ký kết Chương trình phối hợp giai đoạn 2026–2030 có ý nghĩa rất quan trọng, là hành động cụ thể hóa chủ trương của Đảng, chính sách của Nhà nước nhằm tháo gỡ những “điểm nghẽn” về nguồn lực tài chính cho phụ nữ trong kỷ nguyên mới.
Theo Phó Thủ tướng, chương trình phối hợp cần tập trung vào một số điểm. Đó là tạo nền tảng tài chính vững chắc để thúc đẩy phong trào phụ nữ khởi nghiệp và phát triển kinh tế tập thể. Sự hợp tác giữa hai cơ quan trong giai đoạn tới cần hướng trọng tâm vào việc kiến tạo hệ sinh thái đồng bộ, trong đó vốn tín dụng phải gắn với tư vấn, nâng cao năng lực quản trị, ứng dụng công nghệ và kết nối thị trường. Nguồn lực và thế mạnh của ngành ngân hàng cần được khơi thông, trở thành động lực then chốt đồng hành cùng phụ nữ ngay từ bước ươm tạo ý tưởng, xây dựng mô hình hợp tác xã, đến thương mại hóa sản phẩm thành công.
NHNN cần định hướng, chỉ đạo các tổ chức tín dụng nghiên cứu, phát triển các sản phẩm tín dụng và dịch vụ tài chính phù hợp với đặc điểm, quy mô và chu kỳ sản xuất, kinh doanh của các cơ sở do phụ nữ làm chủ, quản lý, điều hành. Các cấp Hội Phụ nữ tiếp tục phát huy vai trò cầu nối, tăng cường kết nối ngân hàng với doanh nghiệp và hội viên thông qua các diễn đàn, câu lạc bộ nữ doanh nhân, tạo điều kiện để những dự án có triển vọng sớm tiếp cận nguồn vốn phù hợp.
Cùng với đó là đa dạng hóa các kênh tiếp cận tài chính và thúc đẩy mạnh mẽ tài chính toàn diện gắn với chuyển đổi số. Việc triển khai Chương trình không chỉ là nhiệm vụ của Ngân hàng Chính sách xã hội hay Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam mà cần huy động sức mạnh tổng hợp của toàn hệ thống ngân hàng thương mại, các tổ chức tài chính vi mô và các định chế tài chính khác.
Cùng với việc cung ứng vốn, Hội Liên hiệp Phụ nữ các cấp và ngành ngân hàng cần phối hợp chặt chẽ trong phổ cập kiến thức tài chính, hướng dẫn kỹ năng thanh toán không dùng tiền mặt và sử dụng ngân hàng số. Đặc biệt, cần chú trọng nâng cao nhận thức, năng lực bảo vệ dữ liệu cá nhân, phòng, chống gian lận, lừa đảo trên không gian mạng, giúp phụ nữ làm chủ công nghệ và thực hiện giao dịch tài chính an toàn.
Một yêu cầu khác nữa là bảo đảm hài hòa giữa mục tiêu phát triển kinh tế và an sinh xã hội. Chương trình cần tiếp tục ưu tiên nguồn lực thỏa đáng để hỗ trợ phụ nữ yếu thế, phụ nữ nghèo, phụ nữ ở vùng sâu, vùng xa, biên giới, hải đảo và vùng đồng bào dân tộc thiểu số. Tín dụng chính sách phải tiếp tục là điểm tựa vững chắc, hỗ trợ chị em xây dựng các mô hình sinh kế bền vững, thích ứng với biến đổi khí hậu, nâng cao đời sống gia đình. Đồng thời, cần lan tỏa các giá trị nhân văn thông qua những hoạt động an sinh xã hội thiết thực như chương trình “Kết nối yêu thương”, chương trình “Mẹ đỡ đầu”, hỗ trợ dinh dưỡng học đường, hỗ trợ trẻ em và phụ nữ có hoàn cảnh đặc biệt khó khăn.
Mở rộng nguồn vốn chính thức đến hội viên phụ nữ
Theo Thống đốc NHNN Phạm Đức Ấn, trong những năm qua, sự phối hợp giữa ngành ngân hàng và Hội Liên hiệp Phụ nữ Việt Nam đã góp phần đưa nguồn vốn tín dụng, đặc biệt là tín dụng chính sách, đến với hội viên và hộ gia đình. Các cấp Hội tham gia nhận ủy thác, quản lý tổ tiết kiệm và vay vốn, đồng thời tuyên truyền kiến thức tài chính, giám sát việc sử dụng vốn và thực hiện nghĩa vụ trả nợ.
Đến hết năm 2025, dư nợ ủy thác qua Hội Liên hiệp Phụ nữ các cấp tại Ngân hàng Chính sách xã hội đạt trên 153.400 tỷ đồng, với gần 2,5 triệu khách hàng. Đến ngày 30/9/2026, cả nước có gần 9.200 tổ vay vốn Agribank do Hội Liên hiệp Phụ nữ các cấp quản lý, với gần 157.000 thành viên có dư nợ gần 30.000 tỷ đồng.
Những kết quả này cho thấy vai trò của mạng lưới Hội Phụ nữ trong việc kết nối chính sách tín dụng với nhu cầu thực tế tại cơ sở. Không chỉ hỗ trợ hội viên tiếp cận nguồn vốn chính thức, hoạt động phối hợp còn góp phần nâng cao hiểu biết tài chính, hạn chế tín dụng đen, cải thiện hiệu quả sử dụng vốn và giảm thiểu rủi ro tín dụng.
Trên cơ sở kết quả đạt được, chương trình giai đoạn 2026–2030 sẽ mở rộng sự tham gia của toàn hệ thống tổ chức tín dụng, các tổ chức tài chính vi mô và đơn vị cung ứng dịch vụ thanh toán. Việc hỗ trợ không dừng ở khả năng vay vốn mà hướng đến nâng cao năng lực kinh tế, quản trị tài chính, phát triển hoạt động sản xuất, kinh doanh và tăng khả năng tiếp cận thị trường của phụ nữ.
Chương trình đồng thời gắn với Đề án “Hỗ trợ phụ nữ khởi nghiệp giai đoạn 2026–2035” và Đề án “Hỗ trợ hợp tác xã do phụ nữ tham gia quản lý, tạo việc làm cho lao động nữ đến năm 2030”. Hai bên đặt mục tiêu đến năm 2030 hỗ trợ, tư vấn 50.000 cơ sở kinh doanh do phụ nữ làm chủ, quản lý tiếp cận nguồn tài chính; củng cố ít nhất 1.500 hợp tác xã và 10.000 tổ hợp tác.
Cùng với đó, ngành ngân hàng và Hội Liên hiệp Phụ nữ Việt Nam sẽ phối hợp đào tạo kiến thức quản trị tài chính, tài chính xanh và kỹ năng sử dụng dịch vụ ngân hàng số; khuyến khích thanh toán số, số hóa hoạt động sản xuất, kinh doanh và phát triển các mô hình thân thiện với môi trường. Chương trình hướng tới mục tiêu 100% tổ trưởng các tổ vay vốn được trang bị kỹ năng số theo lộ trình.
Thống đốc NHNN Phạm Đức Ấn đề nghị các đơn vị thuộc NHNN, các chi nhánh khu vực và tổ chức tín dụng phối hợp chặt chẽ với các cấp Hội để cụ thể hóa nhiệm vụ, xác định rõ đầu mối, lộ trình và kết quả thực hiện.