


Đà Nẵng: Yêu cầu doanh nghiệp cam kết trả nợ để tiếp tục triển khai dự án

TP Đà Nẵng yêu cầu rà soát năng lực tài chính của từng nhà đầu tư, phân loại rõ các dự án vướng mắc và đưa ra lộ trình hoàn thành nghĩa vụ tài chính. Doanh nghiệp được xem xét nộp dần tiền thuế nợ hoặc cam kết thanh toán các khoản còn lại trước ngày 31/12/2026 để có cơ sở tháo gỡ dự án.
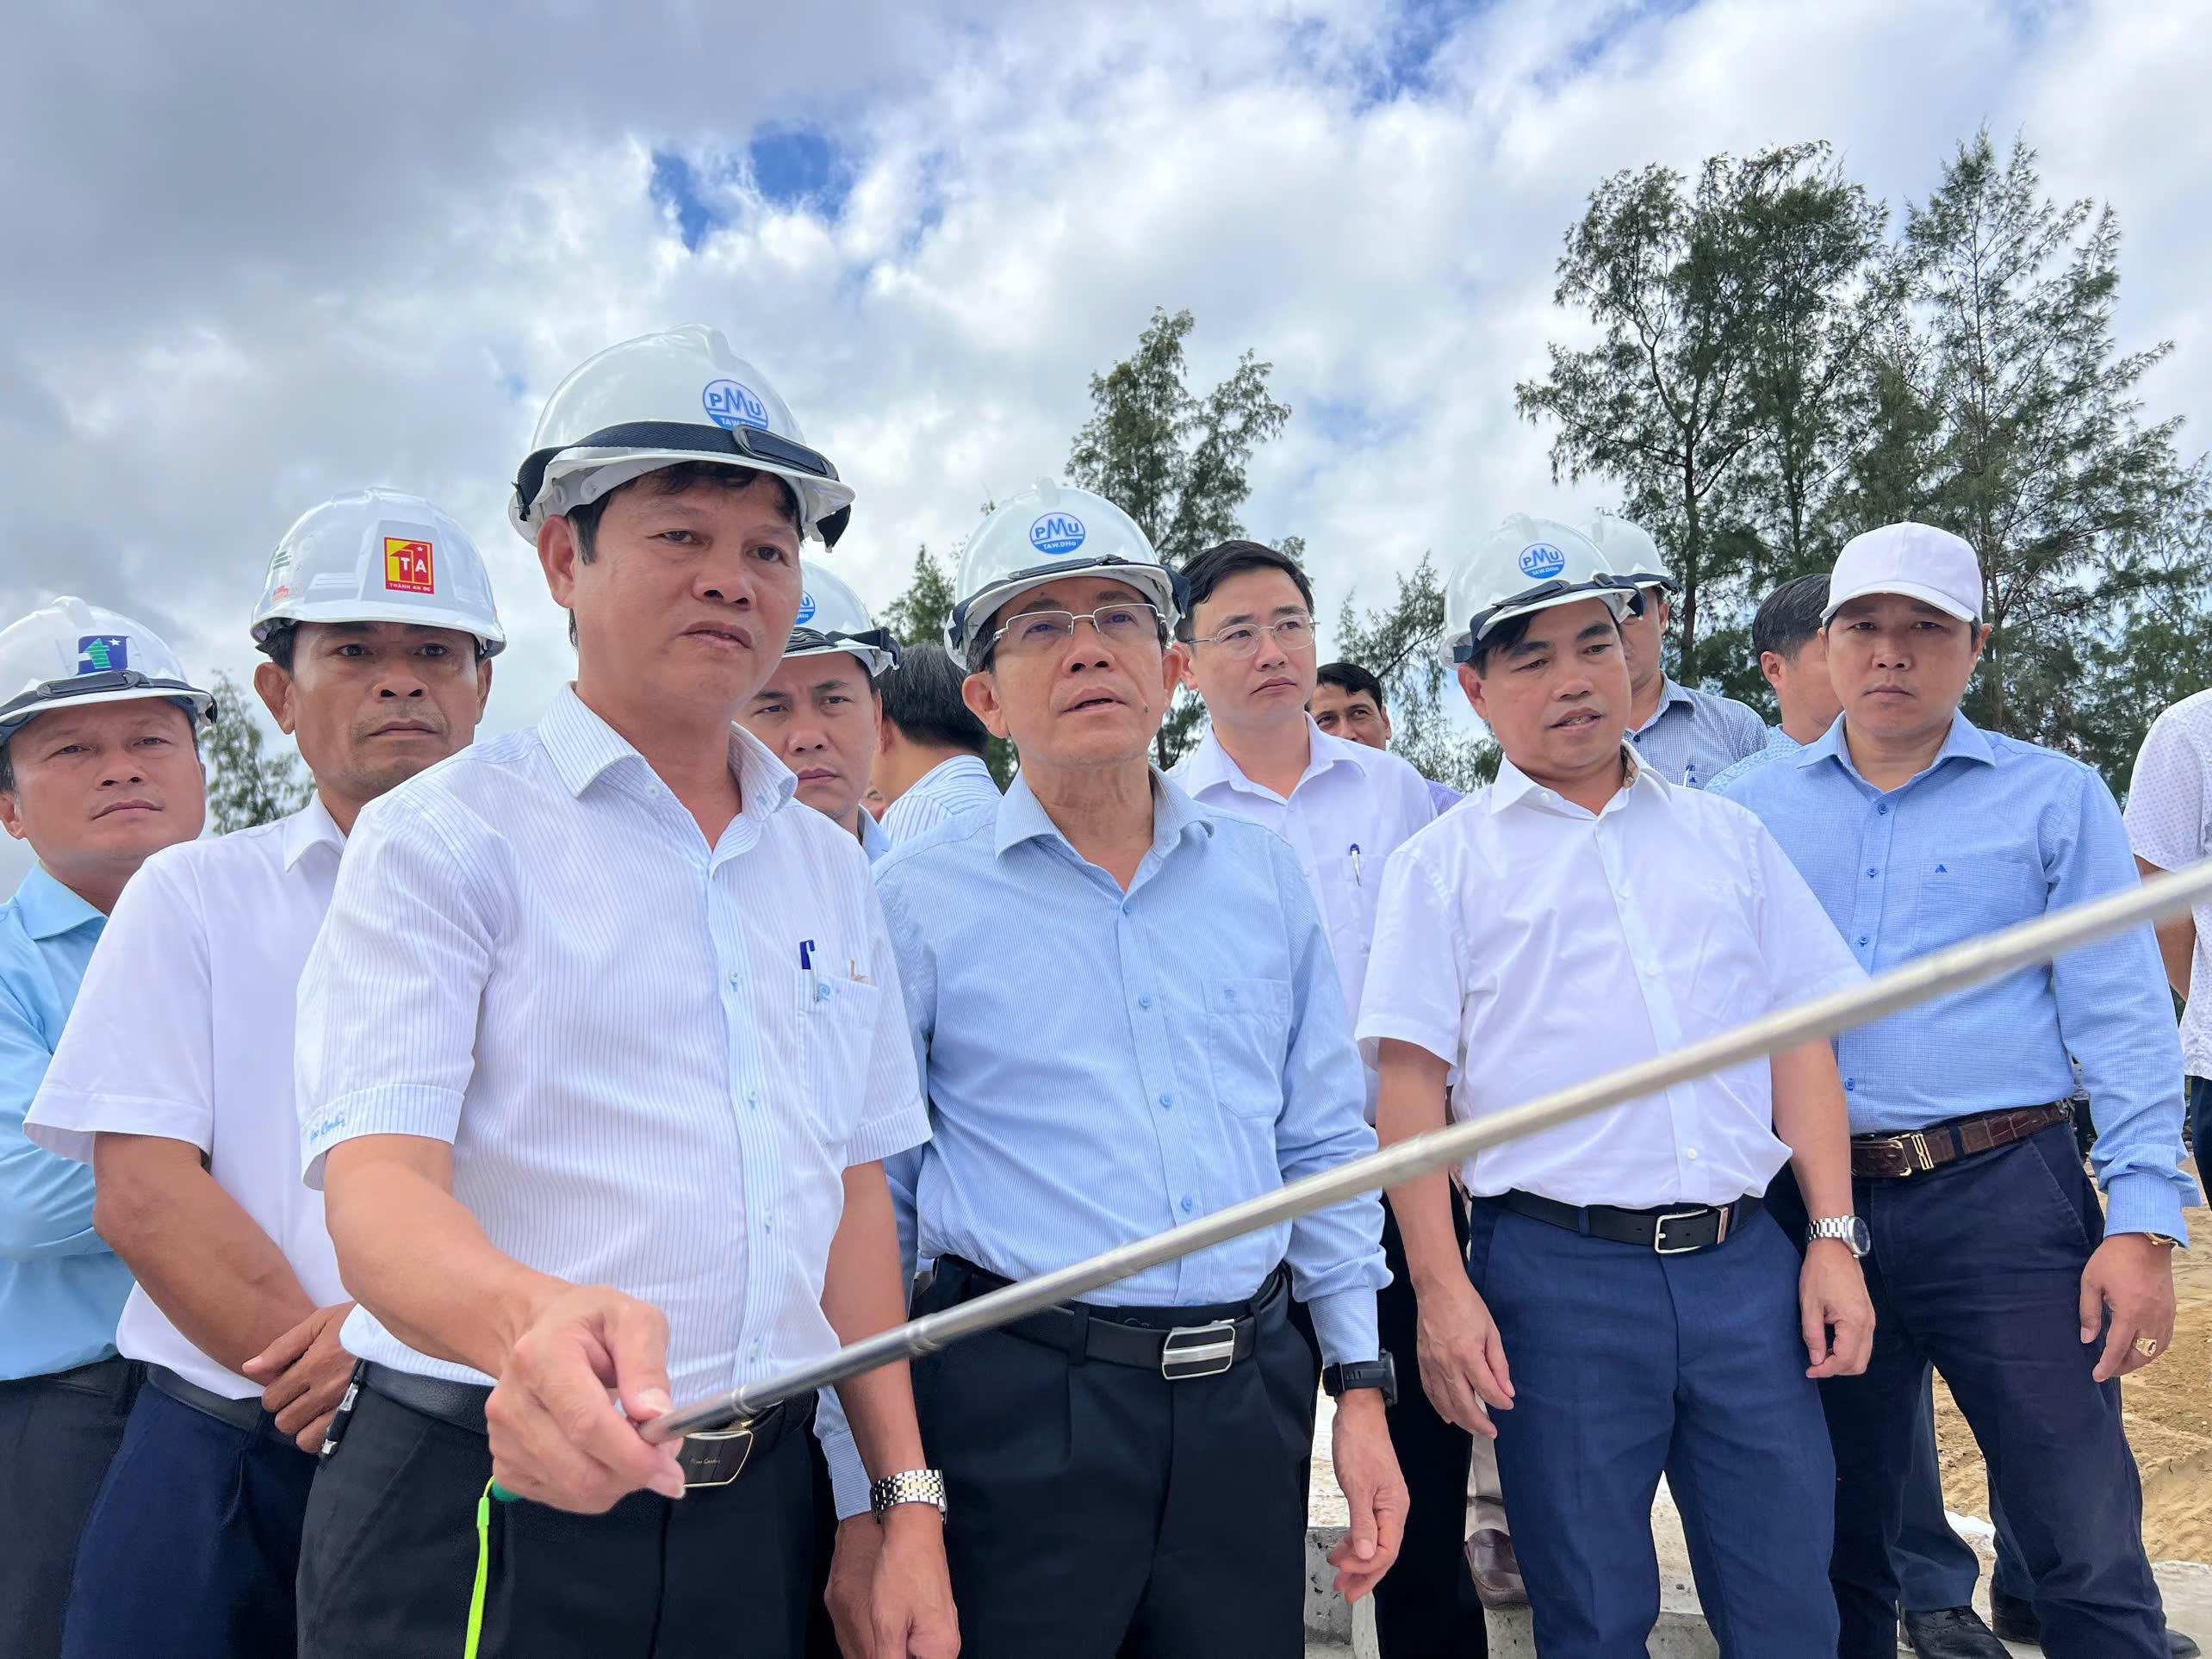
Ngày 5/11, thông tin từ UBND TP Đà Nẵng cho biết, UBND thành phố có công văn số 11539/UBND-ĐTĐT ngày 5/11 về triển khai kết luận cuộc họp ngày 27/10/2026 liên quan đến việc tháo gỡ khó khăn, vướng mắc đối với các dự án tồn đọng, kéo dài trên địa bàn thành phố.
Theo chỉ đạo của Phó Chủ tịch UBND TP Đà Nẵng Trần Nam Hưng, việc rà soát, đánh giá năng lực tài chính của nhà đầu tư được thực hiện theo 3 tiêu chí, gồm: vốn chủ sở hữu; tỷ lệ dư nợ tín dụng, dư nợ trái phiếu doanh nghiệp trên vốn chủ sở hữu và khả năng huy động vốn.
Đối với nhà đầu tư thực hiện nhiều dự án, căn cứ đề xuất của doanh nghiệp, thành phố thống nhất cho phép tập trung bố trí vốn chủ sở hữu vào dự án cần ưu tiên tháo gỡ trước, không yêu cầu phải phân bổ đủ vốn chủ sở hữu cho tất cả dự án còn lại.
Việc xác định năng lực tài chính và nghĩa vụ tài chính phải được đánh giá cụ thể đối với từng dự án, không đồng nhất nghĩa vụ tài chính về đất của một dự án với toàn bộ nghĩa vụ thuế của doanh nghiệp.
UBND thành phố giao Sở Tài chính làm đầu mối tổng hợp danh mục, tiến độ xử lý; phối hợp với các cơ quan liên quan phân loại dự án đủ điều kiện tháo gỡ, dự án vướng năng lực tài chính hoặc nghĩa vụ tài chính, dự án thiếu hồ sơ, chưa nộp hồ sơ và dự án đề xuất đưa ra khỏi danh mục. Đối với từng trường hợp, phải xác định rõ nội dung cần xử lý, đơn vị chịu trách nhiệm và kết quả cần hoàn thành.
Đối với các doanh nghiệp chưa hoàn thành nghĩa vụ tài chính, TP Đà Nẵng đưa ra 2 phương án xử lý.
Phương án thứ nhất là hướng dẫn doanh nghiệp lập hồ sơ đề nghị nộp dần tiền thuế nợ, có bảo lãnh của tổ chức tín dụng theo quy định. Thời gian nộp dần không quá 12 tháng kể từ ngày có văn bản chấp nhận và phải bảo đảm trong thời gian thư bảo lãnh còn hiệu lực.
Phương án thứ hai là doanh nghiệp phải nộp đầy đủ các khoản nợ thuế, ngoại trừ tiền sử dụng đất, tiền thuê đất của dự án và tiền chậm nộp tương ứng. Đối với phần nghĩa vụ tài chính còn lại, người đại diện theo pháp luật của doanh nghiệp phải cam kết hoàn thành trước ngày 31/12/2026, đồng thời nêu rõ tiến độ, nguồn tiền thanh toán và tiến độ hoàn thành dự án nếu được tháo gỡ.
Trường hợp doanh nghiệp không thực hiện đúng cam kết về nghĩa vụ tài chính, các cơ quan liên quan có trách nhiệm tham mưu UBND TP Đà Nẵng hủy bỏ quyết định cho phép tiếp tục giao đất, cho thuê đất theo quy định.
Cạnh đó, Sở Xây dựng TP Đà Nẵng được giao hướng dẫn chủ đầu tư thuê đơn vị tư vấn có chức năng khảo sát, kiểm tra, xác định khối lượng đầu tư thực tế. Kết quả này là cơ sở xác định giá trị còn lại của phần vốn, tài sản đã đầu tư, đồng thời gửi Sở Tài chính phối hợp đánh giá năng lực tài chính, vốn chủ sở hữu của nhà đầu tư đối với phần khối lượng còn lại cần thực hiện.
Cơ quan thuế thành phố có trách nhiệm chủ trì đối chiếu số tiền phải nộp, đã nộp và còn nợ của từng doanh nghiệp, từng dự án; phân định rõ tiền sử dụng đất, tiền thuê đất, tiền chậm nộp và các khoản thuế khác.
TP Đà Nẵng cũng đề nghị Ngân hàng Nhà nước Việt Nam Chi nhánh Khu vực 9 phối hợp kết nối các ngân hàng thương mại với doanh nghiệp để xem xét hỗ trợ, cam kết tín dụng và bảo lãnh. Sở Tài chính làm đầu mối phối hợp rà soát phương án xử lý, bảo đảm hài hòa lợi ích các bên và tạo điều kiện tháo gỡ dự án theo quy định.
Đối với những dự án đã được cho phép tiếp tục giao đất, cho thuê đất, Sở Tài chính cùng các cơ quan liên quan có trách nhiệm theo dõi việc thực hiện nghĩa vụ tài chính, đôn đốc doanh nghiệp hoàn thành đúng yêu cầu; kịp thời tham mưu UBND thành phố xử lý những trường hợp không thực hiện đúng quy định.