


Thuế xăng về 0%: Giảm áp lực lạm phát, tiếp sức doanh nghiệp

Chính phủ vừa ban hành Nghị quyết số 45/2026/NQ-CP quy định thuế suất thuế tiêu thụ đặc biệt đối với xăng, dầu các loại ở mức 0%. Đây là một trong những giải pháp chính sách tài khóa nhằm góp phần ổn định thị trường xăng dầu, giảm áp lực chi phí cho doanh nghiệp, người dân, hỗ trợ mục tiêu kiểm soát lạm phát, thúc đẩy tăng trưởng kinh tế.
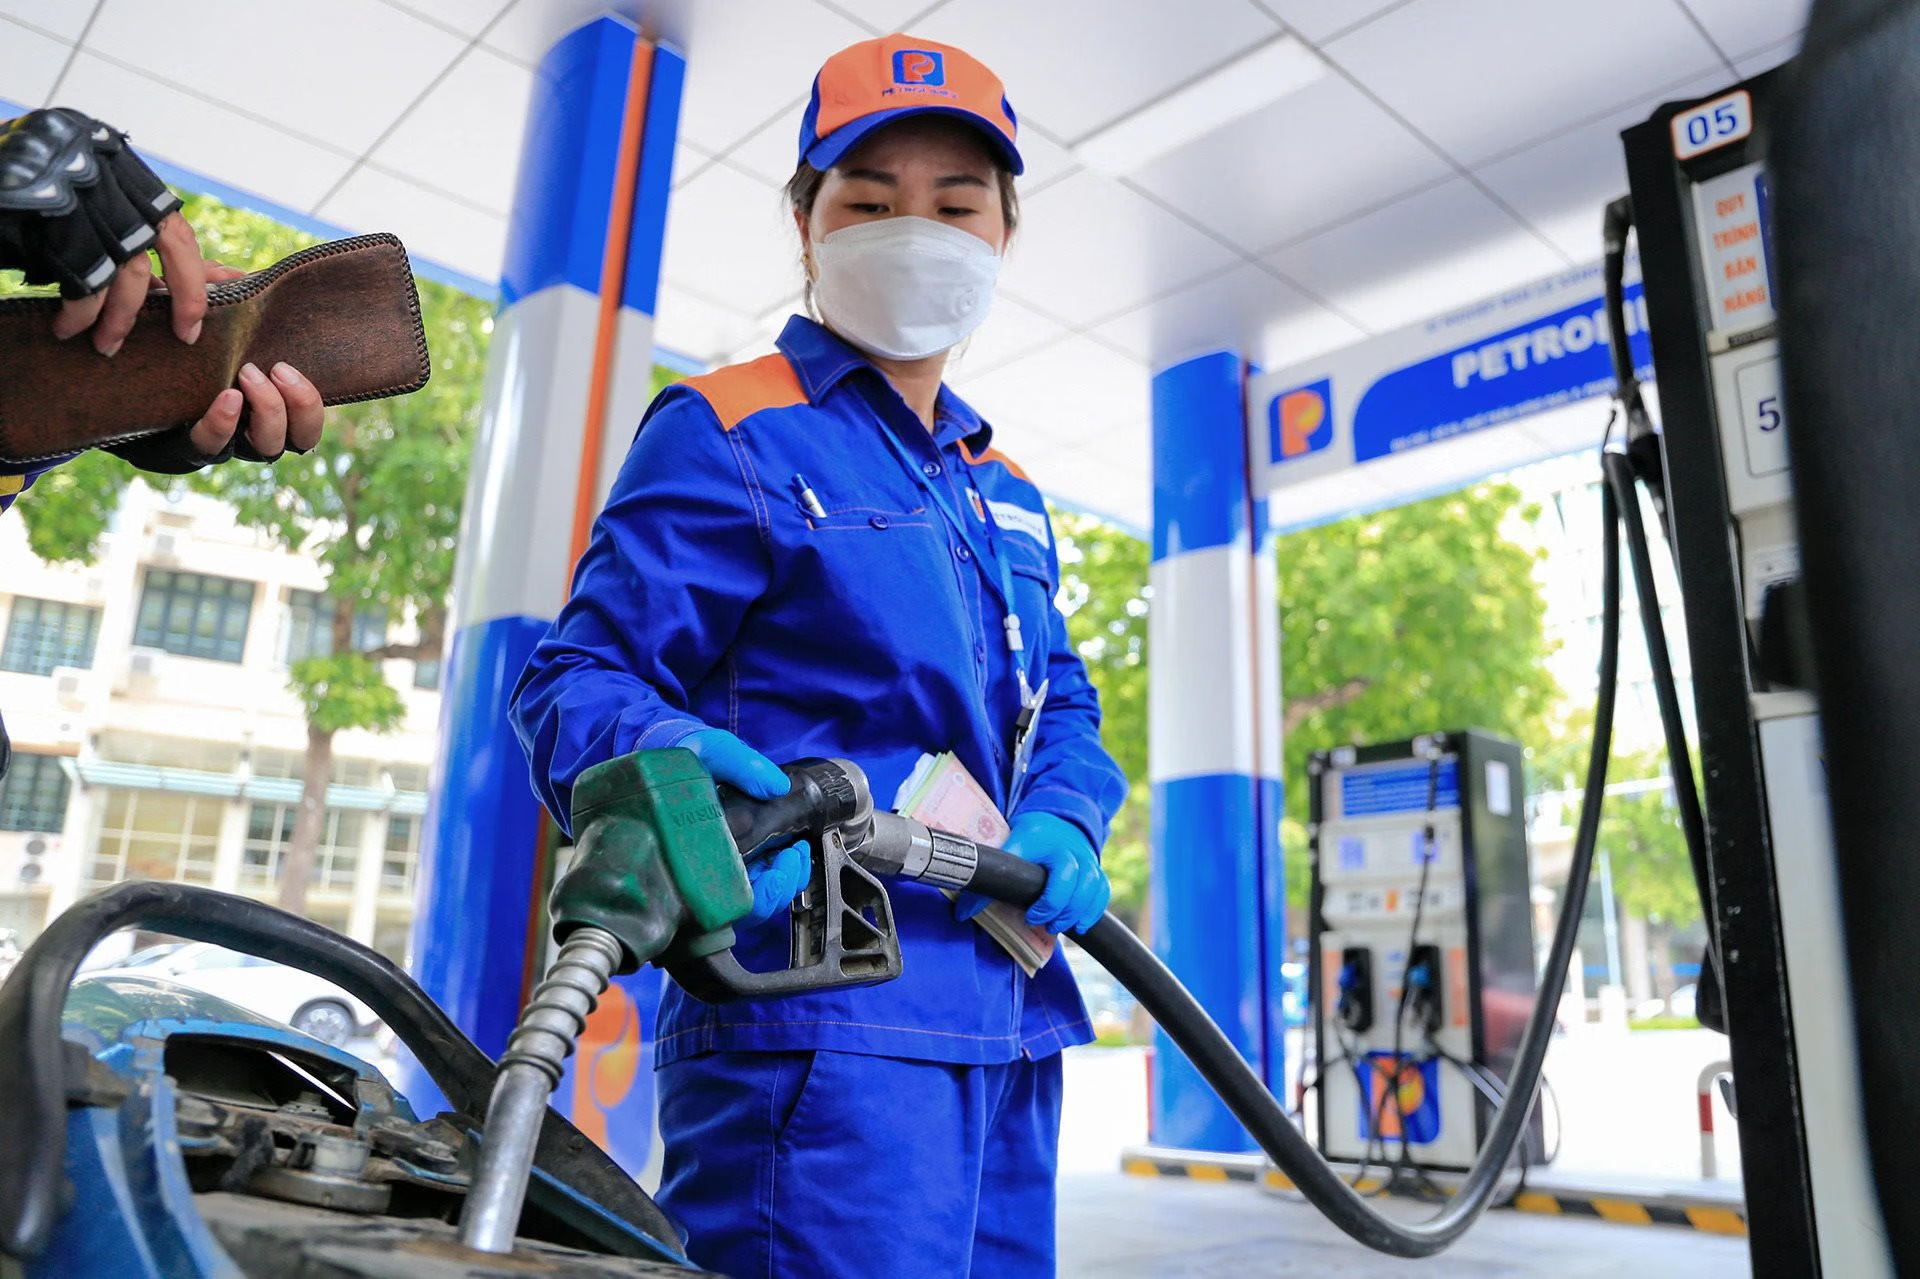
Theo Nghị quyết, chính sách có hiệu lực thi hành từ ngày 1/11/2026 đến hết ngày 31/3/2027.
Đồng thời, thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại quy định tại Điều 3 Nghị quyết số 19/2026/QH16 của Quốc hội, đã được điều chỉnh bởi khoản 2 Điều 3 Nghị quyết số 43/2026/NQ-CP của Chính phủ, hết hiệu lực kể từ ngày Nghị quyết số 45/2026/NQ-CP có hiệu lực thi hành.
Đáng chú ý, Nghị quyết cũng quy định cơ chế điều chỉnh linh hoạt thời gian thực hiện chính sách. Trường hợp cần rút ngắn hoặc kéo dài thời gian có hiệu lực nhằm đáp ứng yêu cầu phát triển kinh tế - xã hội, bảo đảm an ninh năng lượng và ổn định thị trường xăng dầu, Bộ Công thương có ý kiến đề xuất gửi Bộ Tài chính để trình Chính phủ xem xét, quyết định.
Việc Chính phủ ban hành Nghị quyết số 45/2026/NQ-CP diễn ra ngay sau phiên thảo luận về tình hình kinh tế - xã hội và ngân sách nhà nước tại Quốc hội sáng 31/10, trong đó chính sách thuế xăng, dầu là một trong những nội dung được Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đề cập khi giải trình về các giải pháp kiểm soát lạm phát.
Theo ông Tuấn, 9 tháng năm 2026, tăng trưởng GDP đạt 9,01%, trong khi lạm phát ở mức 4,52%. Áp lực đối với mặt bằng giá chủ yếu đến từ biến động giá dầu do xung đột địa chính trị, đứt gãy nguồn cung và những tác động đến hoạt động của các cơ sở lọc hóa dầu.
Trong bối cảnh đó, việc thúc đẩy tăng trưởng kinh tế trên 10% phải đi đôi với kiểm soát lạm phát quanh mức 4,5%, ổn định kinh tế vĩ mô và bảo đảm đời sống người dân.
Bộ trưởng Bộ Tài chính cho biết, để hỗ trợ nền kinh tế và giảm áp lực lên mặt bằng giá, chính sách tài khóa đã triển khai các giải pháp miễn, giảm thuế với quy mô khoảng 240.000 tỷ đồng và gia hạn thuế khoảng 120.000 tỷ đồng, nâng tổng quy mô hỗ trợ lên khoảng 360.000 tỷ đồng.
Đối với mặt hàng xăng dầu, Bộ Tài chính đã báo cáo Chính phủ phương án tiếp tục lùi áp dụng thuế tiêu thụ đặc biệt đối với xăng, đồng thời dự kiến dành thêm khoảng 4.000 tỷ đồng nguồn lực để hỗ trợ kiềm chế giá mặt hàng này.
Nhấn mạnh quan điểm tăng trưởng phải gắn với lợi ích của người dân, Bộ trưởng Ngô Văn Tuấn khẳng định yêu cầu đặt ra không chỉ là đạt tốc độ tăng trưởng cao, mà còn phải bảo đảm người dân được thụ hưởng thành quả tăng trưởng.
Nói về vấn đề này, ông Bùi Ngọc Bảo - Chủ tịch Hiệp hội Xăng dầu Việt Nam, chính sách này không chỉ giải quyết bài toán ngắn hạn, thể hiện cách điều hành chủ động, linh hoạt của Nhà nước, mà còn tạo “đệm an toàn” giúp doanh nghiệp (DN) có thời gian củng cố nội lực, vừa giữ dư địa chính sách để tái cấu trúc hệ thống thuế trong các năm tiếp theo.
Tuy nhiên, theo giới chuyên gia kinh tế, không nên mặc nhiên cho rằng giá xăng dầu trong nước sẽ liên tục giảm khi thuế được điều chỉnh. Bởi giá nhiên liệu còn chịu tác động của nhiều yếu tố như giá dầu thế giới, tỷ giá, nguồn cung nhập khẩu và các yếu tố cấu thành giá cơ sở.
Điều này cho thấy giảm thuế là một trong những công cụ quan trọng nhưng không phải yếu tố duy nhất quyết định diễn biến giá xăng dầu. Chính sách thuế cần được kết hợp với các giải pháp bảo đảm nguồn cung, điều hành giá linh hoạt, tăng cường kiểm tra, giám sát thị trường và hạn chế những biến động bất thường.
Trong bối cảnh nền kinh tế đặt mục tiêu tăng trưởng cao, ổn định giá xăng dầu còn có ý nghĩa đối với việc giữ vững sức mua của người dân, hỗ trợ hoạt động sản xuất và duy trì ổn định kinh tế vĩ mô.
Việc Chính phủ tiếp tục đưa thuế suất thuế tiêu thụ đặc biệt đối với xăng về 0% đến hết ngày 31/3/2027 vì vậy được kỳ vọng tạo thêm dư địa kiểm soát chi phí nhiên liệu trong những tháng cuối năm 2026 và đầu năm 2027.
Để chính sách phát huy hiệu quả, yêu cầu đặt ra là bảo đảm nguồn cung xăng dầu ổn định, điều hành giá minh bạch, đồng thời theo dõi sát tác động của việc giảm thuế đến giá bán lẻ và chi phí sản xuất, kinh doanh.
Mục tiêu cuối cùng không chỉ là giảm nghĩa vụ thuế đối với mặt hàng xăng dầu, mà còn là chuyển hóa hiệu quả chính sách thành lợi ích thiết thực cho DN và người dân, góp phần thực hiện đồng thời mục tiêu tăng trưởng kinh tế cao, kiểm soát lạm phát và ổn định đời sống nhân dân.